医療法人社団と医療法人の違いとは?社団・財団の差や設立メリットを徹底解説
クリニックの看板や医療機関のウェブサイトで日常的に目にする「医療法人社団〇〇会」という名称。「医療法人」と「医療法人社団」にはどのような違いがあるのか、独立開業を目指す医師や医療関係者はもちろん、一般の患者の間でも疑問を持たれるケースが後を絶ちません。
結論から言えば、「医療法人社団」は法律上の大枠である「医療法人」の中に含まれる形態の一つです。医療法人には「社団」と「財団」の区分が存在し、さらに歴史的な法改正に伴う「出資持分の有無」など、医業経営の根幹を左右する重要な法的ルールが定められています。本記事では、医療法人社団の法的位置づけから財団との相違点、出資持分なし(基金拠出型)の仕組み、税制メリット、設立基準まで、2026年最新の制度実務を踏まえて多角的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「医療法人社団」は医療法人の一種であり、人の集まりを基礎とする形態(全体の約99%を占める主流)。
- 要点2:対となる「医療法人財団」は寄附財産を基礎とし、現在の新規設立は「出資持分なし(基金拠出型)」が基本ルール。
- 要点3:法人化の判断基準は「医師個人の所得1,000万〜1,500万円」が一般的な分岐点であり、節税・事業拡大と厳格な行政規制のバランスが成否を分ける。
【基本の整理】医療法人社団と医療法人の違い|全体像と「財団」との決定的な差
医療機関の法人格を理解するうえで最初に押さえるべきは、包含関係です。「医療法人」は、医療法第39条に基づき病院、医師・歯科医師が常時勤務する診療所、または介護老人保健施設等を開設することを目的として設立される法人の総称です。その医療法人は、設立の基礎となる要素によって大きく2種類に大別されます。
1つが「人の集まり」をベースに設立される医療法人社団、もう1つが「無償で拠出された財産の集まり」をベースに設立される医療法人財団です。つまり、「医療法人社団」は医療法人という大きな枠組みの中の代表的な一類型を指します。日常の看板表記や会話では「医療法人」と略して呼ばれることが多いものの、法的な登記や正式名称では必ず「医療法人社団〇〇会」または「医療法人財団〇〇会」と記載されます。
厚生労働省が公表している医療法人数関連統計によると、全国に存在する医療法人のうち医療法人の社団・財団の割合は社団が約99%以上を占めており、財団は1%未満にすぎません。個人のクリニックが法人化する際、ほぼ全例で社団が選択される背景には、設立に必要な手続きの柔軟性や財産拠出要件のハードルの違いがあります。
【データ比較】社団・財団・出資持分の有無で見る医療法人の形態別特徴
医療法人は社団・財団の区分に加え、「出資持分」や公益性の度合い(特定医療法人・社会医療法人)によって運営ルールや税制優遇が大きく異なります。実務で押さえておくべき主要項目を比較整理しました。
| 法人区分・形態 | 設立の基礎・構成要件 | 出資持分の有無・残余財産の帰属 | 編集部の見解・実務上の位置づけ |
|---|---|---|---|
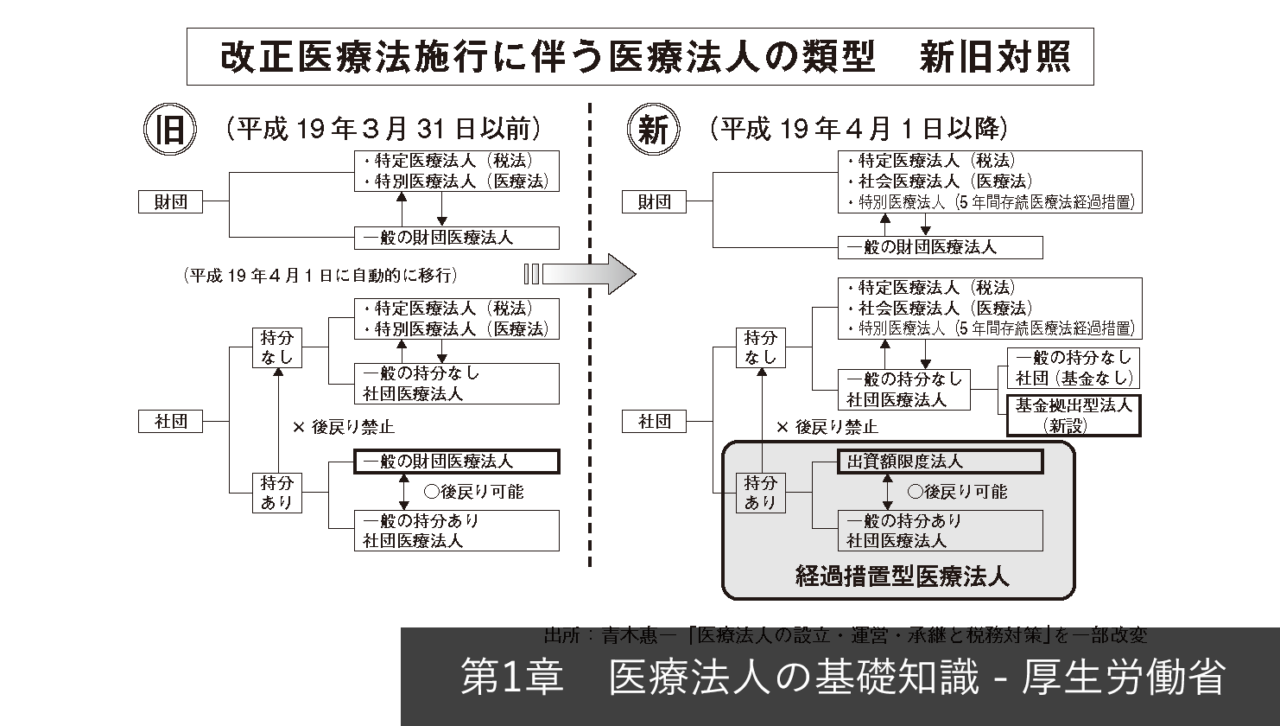
| 医療法人社団(基金拠出型) | 医師等の社員(人の集まり)が基本。現行設立の9割以上。 | 持分なし。解散時は国・地方自治体等へ帰属(基金返還は可能)。 | 2007年以降の新規設立における標準モデル。承継時の相続税リスクを抑えやすい。 |
| 経過措置医療法人(持分あり社団) | 2007年3月以前に設立された社団法人。 | 出資持分あり。退社時の払戻請求権や解散時の残余財産分配請求権が存在。 | 内部留保の蓄積に伴い出資持分の評価額が高騰し、事業承継時の巨額相続税が深刻な課題。 |
| 医療法人財団 | 寄附された財産(金銭・不動産等)が活動の基礎。 | 持分なし。寄附行為に基づき解散時の残余財産は公的機関等に帰属。 | 設立時にまとまった財産寄附が必要であり、一般クリニックの法人化では極めて稀。 |
| 特定医療法人 / 社会医療法人 | 高い公益性基準や救急医療等の実績を満たし認可・認定を受けた法人。 | 持分なし。残余財産は国等に帰属。厳しい役員報酬規制等あり。 | 特定医療法人は法人税軽減税率(19%)、社会医療法人は本来業務が非課税となる特例措置。 |
【制度の落とし穴】出資持分あり・なしと基金拠出型|医療法改正がもたらした激変
医療法人の設立や承継を議論する上で避けて通れないのが、出資持分あり医療法人と出資持分なし医療法人の違いです。この構造を巡っては、過去の医療制度改革によって大きな転換期が訪れました。
2007年(平成19年)4月施行の第5次医療法改正により、営利目的の医療参入を防ぎ医療の公益性を高める観点から、「出資持分あり」の医療法人の新規設立は完全に禁止されました。それ以降に新設できる社団医療法人は、すべて「出資持分なし」に限定されています。
現在新設される医療法人社団の主流は医療法人 基金拠出型です。基金拠出型とは、法人設立時に必要な運転資金などを「基金」として拠出してもらい、法人が安定した後に定時社員総会の決議を経て返還できる仕組みを指します。ただし、返還されるのはあくまで拠出元本のみであり、利息や剰余金の分配は医療法によって固く禁じられています。
旧制度下の「出資持分あり医療法人」を現在も継続している医療機関(経過措置医療法人)では、長年の黒字経営によって蓄積された純資産(内部留保)が出資持分の評価額を跳ね上げ、親族間承継時に億単位の相続税・贈与税が課されるリスクや、社員退社時の高額な払戻請求による倒産リスクが顕在化しています。そのため、国の「持分なし医療法人への移行促進策(認定医療法人制度など)」を活用し、基金拠出型へと移行するケースが増加しています。

【実態検証】医療法人化のタイミング基準と税制上のメリット・デメリット
個人事業主として開業した医師がどのタイミングで医療法人化に踏み切るべきかについては、医業経営の現場で明確な損益分岐点が存在します。
医業専門の税理士や経営コンサルタントの実務データによると、医療法人化のタイミング基準は「個人クリニックの年間医業所得(青色申告特別控除前の所得金額)が1,000万〜1,500万円を超えた段階」が一般的な目安とされています。所得税の最高税率(45%+住民税10%=最大55%)に対し、法人税の実効税率は約30%前後にとどまるため、この水準を超えると法人化による節税効果が設立・維持コストを上回り始めます。
医療法人の税制メリット
- 所得分散による節税効果:理事長だけでなく、医療法人の業務に従事する配偶者や親族を理事・役員に登用することで、役員報酬を分散支給し世帯全体の税負担を軽減可能。
- 役員退職金の計上:将来の勇退時に役員退職金を支給することで、退職所得控除および2分の1課税の優遇税制を活用可能。
- 経費算入範囲の拡大:生命保険料の一部損金算入や、法人名義での福利厚生制度の導入など、個人事業主に比べて経費化できる幅が広い。
- 分院開設・事業承継の円滑化:個人開業では1か所の診療所しか開設できない原則に対し、法人格を有することで分院展開や介護事業等の附帯業務が可能となる。
医療法人のデメリットと運営負担
- 剰余金配当の禁止:利益が出ても株式会社のように株主配当を行うことは医療法第54条で厳正に禁止されている。
- 厳格な事業範囲と行政監視:厚生労働省の規定により、不動産投資や投機的事業など医療と無関係な事業は行えず、毎年の決算届出や資産登記が義務付けられる。
- 社会保険への強制加入:従業員数にかかわらず健康保険・厚生年金保険への加入義務が生じるため、法定福利費の負担が増加する。
- 残余財産の帰属制限:出資持分なし法人を解散する場合、残った財産は国や地方自治体等へ帰属し、院長個人や親族が取得することはできない。
【設立・ガバナンス】医療法人の理事長要件と厚生労働省が定める事業範囲の盲点
医療法人のガバナンスにおいて厳しくチェックされるのが役員の適格性です。医療法第46条の6第1項において、医療法人の理事長要件は原則として「医師または歯科医師である理事」と定められています。
医学的知見に基づかない営利主導の経営を排除するためですが、例外規定として都道府県知事の認可を受けた場合に限り、医師・歯科医師以外の者を理事長に就任させることが可能です(理事長急逝時の配偶者承継や、公的性格の強い大規模医療法人など)。ただし、この認可ハードルは極めて高く、通常の民間クリニック設立においては原則通りの医師・歯科医師就任が基本となります。
また、医療法人の事業範囲(厚生労働省令)にも留意が必要です。医療法人は本来業務である医療提供のほか、医療法第42条に定められた「附帯業務」(訪問看護ステーション、介護老人保健施設、疾病予防のための有酸素運動施設、養成施設等の運営)を行うことができます。しかし、これらを新たに開始する際は、所轄の都道府県知事に対して医療法人 定款変更 手続きを申請し、認可を受けなければなりません。定款変更には数か月の審査期間を要するため、無認可での業務着手は行政指導の対象となります。

【プロの結論】医療法人化に向いているクリニック・慎重になるべき人の判断基準
法人化はすべての開業医にとって万能の選択肢ではありません。経営スタイルや将来設計によって向き・不向きがはっきりと分かれます。
医療法人化を強く推奨できるクリニックの条件
- 年間医業所得が安定して1,500万円以上あり、今後も拡大基調にある:所得税と法人税の税率差による節税効果を最大化できる。
- 分院展開や介護老人保健施設、訪問看護ステーションなどの多角化を視野に入れている:複数拠点の運営は法人格が必須条件となる。
- 子息や後継医師への医業承継が確実視されている:持分なし医療法人への計画的承継により、事業用資産の相続トラブルを遮断できる。
個人事業主の継続を検討すべき慎重派の条件
- 年間医業所得が1,000万円未満で、現状維持を望む地域密着型:法人維持のための会計監査・決算届出手数料や社会保険料増額が節税額を相殺してしまう。
- 一代限りで閉院を予定しており、後継者が不在:出資持分なし法人で解散すると、院内に蓄積した財産を個人の懐に戻すことができない。
- 医業以外の事業(不動産賃貸や投資等)に資産を積極的に活用したい:医療法人の厳格な事業範囲規制により、自由な資産運用が制約される。
【医療法人社団と医療法人の違い】に関するよくある質問(FAQ)
Q1:「医療法人」とだけ看板に掲げている医院は、社団でも財団でもないのですか?
A1:いいえ、看板や日常表記で「社団」や「財団」の文字を省略して「医療法人〇〇会」と掲出しているケースがほとんどです。登記簿謄本や都道府県への認可届出上の正式名称を確認すると、ほぼ100%「医療法人社団」または「医療法人財団」と明記されています。
Q2:個人クリニックから医療法人化する場合、手続き完了までどれくらいの期間がかかりますか?
A2:都道府県による認可申請の受付は通常年2回(自治体によっては1〜3回)に限定されており、事前相談から設立認可、登記完了、保健所への開設許可・保険医療機関指定申請まで含めると、準備開始から実質的に約6か月から1年程度の期間を要します。
Q3:一般社団法人を作ってクリニックを開設することと、医療法人社団を開設することの違いは何ですか?
A3:一般社団法人でも非営利型要件等を満たせば診療所を開設できる場合がありますが、行政による開設許可基準は医療法人よりも極めて厳格に審査されます。税制上の優遇措置や医療機関としての社会的信用度、金融機関からの融資の受けやすさにおいて、医療法に基づく「医療法人社団」が圧倒的に優位です。
まとめ:医療法人社団の本質を理解し最適な経営判断を下すために
「医療法人社団」と「医療法人」は別個の制度ではなく、医療法人という全体概念の中に社団(人の集まり)という主流形態が位置づけられています。現在クリニックが法人化する際は、原則として「出資持分なし(基金拠出型)の医療法人社団」を設立することになります。
医療法人化は高い節税メリットや分院展開の足がかりとなる一方、剰余金配当の禁止や厳格な事業範囲制限、残余財産の公的帰属など、個人事業主時代とは根本的に異なる公的責任を伴います。自院の収益規模、将来の事業承継プラン、ライフプランを客観的に見極め、医業経営の専門家と綿密にシミュレーションを重ねた上で、最適な選択を下すことが肝要です。 (出典: 医療 法人 社団 医療 法人 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。