事業費とは?管理費との決定的な違いと按分計算・補助金の実務
企業の決算書作成やNPO法人の会計運営、さらには国や自治体の補助金・助成金申請において、頻繁に直面するのが「事業費」の扱いです。日常業務で何気なく使われる「経費」や「管理費」という言葉と混同されがちですが、会計基準や公的審査における事業費の定義は極めて厳格であり、その区分を誤ると補助金の返還命令や税務調査での否認リスクに直結します。
現場の実務担当者が最も頭を悩ませる「どこまでが事業費に含まれるのか」「家賃や人件費はどう按分計算すべきか」という疑問に対し、2026年現在の最新実務基準と現場の検証データをもとに、客観的な事実と具体的な判断基準を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業費は「本来の事業活動に直接要したコスト」であり、組織全体を維持・統括する管理費や広義の経費とは会計上・実務上で明確に区分される。
- 要点2:人件費や固定費の按分計算における客観的根拠の欠如や、業務委託費の仕訳ミスは、補助金交付取消や税務否認の典型的な引き金となる。
- 要点3:NPO法人や建設工事における総事業費の内訳ルールを把握し、適正な事業費比率を維持することが組織の社会的信用に直結する。
【基礎知識】事業費とは何か?管理費・経費との決定的な違いと内訳の基準
会計実務において事業費とは、企業や団体が定款や事業計画に掲げる「本来の目的たる事業・サービスを直接遂行するために投じた費用」を指します。日常会話で使われる「経費」は事業活動全般に伴う費用の総称(広義の概念)ですが、財務諸表や各種報告書を作成する局面では、性質の異なる複数の区分へと精緻に切り分けられます。
実務で最も混同されやすいのが事業費と管理費の違いです。管理費とは、総務・経理・役員報酬など、事業の直接的な遂行ではなく「組織全体の維持・管理」に要するバックオフィス費用を指します。一方、事業費の内訳には、サービスの提供に直接携わるスタッフの人件費、直接使用する機材の購入費・減価償却費、印刷製本費、旅費交通費などが計上されます。
財務会計上の事業費の勘定科目および事業費の会計処理においては、同じ「旅費交通費」や「消耗品費」であっても、それが直接的な事業目的(例:クライアント向けイベントの開催、製品開発の現場出張)で発生したのか、一般的な社内管理(例:株主総会の準備、総務部の備品調達)で発生したのかによって、事業費側と管理費側の勘定へ厳密に振り分ける必要があります。
【徹底比較】総事業費・工事事業費・NPO法人における事業費の構造と相場
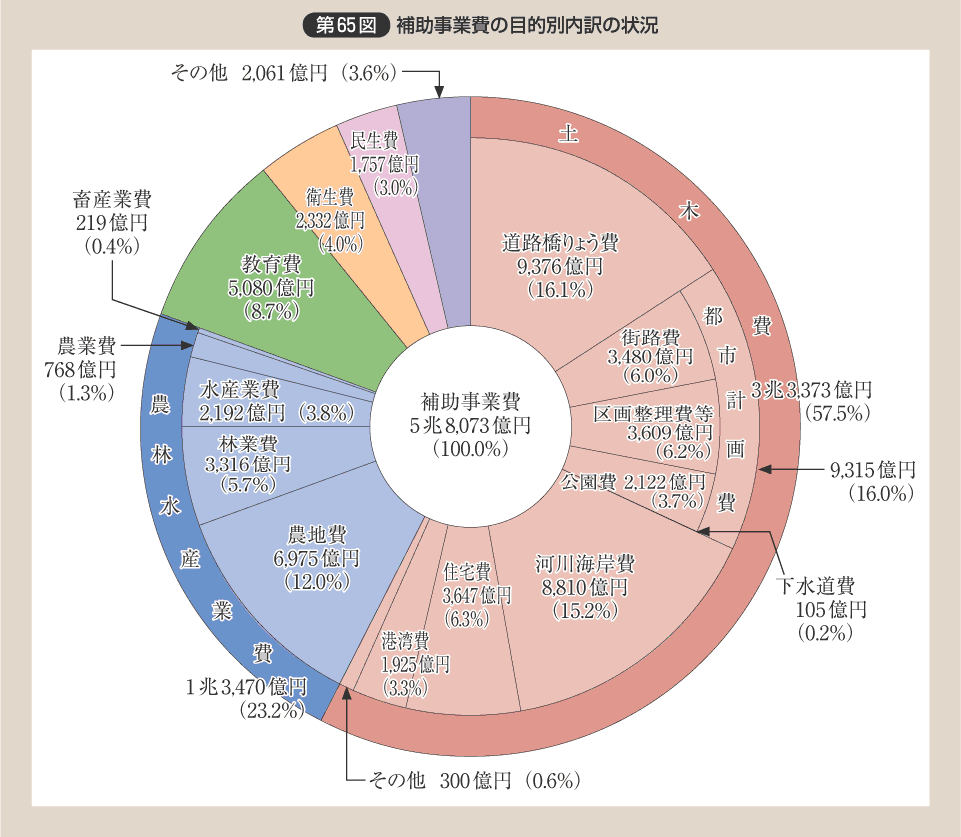
事業費という概念は、対象となる組織形態やプロジェクトの規模によって使われ方が異なります。とりわけ、社会福祉法人やNPO法人の事業費・管理費の区分、あるいは不動産開発やインフラ整備における工事事業費の内訳、プロジェクト全体を指す総事業費とは何かという定義は、それぞれ固有のルールを持っています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| NPO法人の事業費比率 | 事業費 ÷(事業費 + 管理費)× 100 内閣府認証基準等の公開データ | 70%〜85%程度が健全とされる水準 | 管理費比率が高すぎると寄付者や助成元の信頼を損ねる一方、極端な事業費偏重はガバナンス不全の兆候となる。 |
| 建設・開発の総事業費 | 本体工事費 + 付帯工事費 + 設計監理費 + 諸経費・土地取得費 | 本体工事費が総事業費の約70%〜80%、諸経費・付帯が20%前後 | 「建築費(坪単価)」のみで試算すると、付帯費用や諸経費の乖離によって予算超過に陥りやすい。 |
| 国・自治体補助金の対象事業費 | 公募要領に指定された「対象経費」のみを抽出した合計額 | 総経費のうち対象となる割合は50%〜75%(補助率による) | 汎用性のある機材や通常営業の人件費は除外されるため、事前査定での厳密な精査が必須。 |
非営利法人のガバナンス評価において事業費比率の計算は重要指標の一つであり、公益認定等委員会や助成機関の監査でも厳密にチェックされます。事業活動が活発であるほど事業費比率は高くなりますが、組織統制を保つための管理費を過度に圧縮して事業費へ不正に付け替える行為は、重大なコンプライアンス違反とみなされます。
【実務の落とし穴】補助金申請で問われる対象経費と業務委託費の境界線
国や地方自治体の中小企業向け補助金(ものづくり補助金、事業再構築関連、IT導入補助金など)において、最も審査が厳格化しているのが補助金の事業費における対象経費の妥当性です。
審査機関や監査法人の調査現場において、特に指摘が集中するのが業務委託費と事業費の仕訳基準です。事業遂行に不可欠な専門的業務を外部へ委託する場合、単なる「外注費」として一括計上するだけでは認められません。業務内容の仕様書、納品物、作業工数の根拠ログ、そして相見積もりが揃っていなければ、検査官によって「通常業務の丸投げ」あるいは「不適格な管理経費」と判断され、交付決定後であっても減額や取り消しの対象となります。
補助金実務における鉄則は、「その費用が補助対象事業の期間中に、その事業のためだけに直接使われたことが客観的証拠(エビデンス)で証明できるか」という点に尽きます。社内PCの汎用購入や既存事業と兼務する社員の基本給などは、厳密な按分と契約根拠が示されない限り、原則として対象事業費から除外されます。
【実態検証】按分計算の現場トラブルと税務・監査で否認されるパターン
複数の事業を並行して展開する事業者や、管理部門と現場部門を兼務する役職員を抱える組織で避けて通れないのが事業費の按分計算です。
税理士や公認会計士への取材、および公開されている監査事例によると、トラブルの9割以上は「按分比率の主観的な設定」に起因しています。例えば、オフィスの家賃や光熱費を事業費と管理費に分ける際、「なんとなく半々(50:50)」といった合理的根拠のない按分比率を適用しているケースは、税務調査や公的監査で即座に否認される典型例です。
客観的に認められる按分基準には、以下のような明確な定量的指標が必要です。
- 使用面積基準:事業専用スペースと管理・共有スペースの実測面積比率で家賃を配分する。
- 作業工数・時間基準:タイムシートや業務日報に基づき、実働時間(例:事業開発80時間、総務事務20時間=4:1)で人件費を配分する。
- 従事者数基準:各部門に直接配置されている専任スタッフの人員比率に応じて共通備品費を配分する。
「按分計算の根拠書類(タイムログや図面)をリアルタイムで保存していなかった」という理由だけで、数年分の事業費計上が否認され、追徴課税や補助金返還に追い込まれた現場の事例は後を絶ちません。
一般に知られていない盲点とネットの誤解|「すべて事業費計上」の危険性
ネット上の簡易的な解説やSNSの一部では、「事業に関係していれば何でも事業費として落とせる」「経費をすべて事業費にしておけば見栄えが良い」といった誤った言説が見受けられます。しかし、これは実務上きわめて危険な誤認です。
第一に、営利企業における法人税計算では「損金」としての経費全般が認められるものの、金融機関からの融資審査や企業価値評価(デューデリジェンス)においては、売上原価・販売費及び一般管理費の内訳が厳しく精査されます。現場コストである事業費と固定管理費の区分が曖昧な決算書は、「管理会計が機能していない杜撰な企業」というネガティブな評価を下されます。
第二に、非営利法人や公的プロジェクトにおいて事業費を過大計上し、管理費を不自然に小さく見せる「見栄えの操作」は、公認会計士監査で重点的なチェック対象となります。実態として総務や役員が消費しているコストを事業費に紛れ込ませる行為は、透明性の欠如として行政指導の対象になり得ます。

【プロの結論】健全な組織運営とコンプライアンスを守る判断基準
事業費の精緻な区分管理を徹底すべき組織・担当者
- 国や自治体の補助金・委託事業を受託・申請している企業:1円単位での証憑管理とタイムシートによる人件費按分が交付の生命線となるため。
- 公益法人・NPO法人の会計責任者:事業費比率の透明性が寄付金集めや所轄庁への事業報告の適法性に直結するため。
- 建設・受託開発などプロジェクト別採算管理を行う事業者:総事業費と個別原価(工事事業費・開発費)の乖離を防ぎ、赤字受注を排除するため。
簡素な会計処理で十分なケース(過剰な細分化を避けるべき事業者)
- 補助金等を利用していない小規模な個人事業主(青色申告):確定申告書上の経費科目(旅費交通費、消耗品費等)が正しく損金算入されていれば、事業費と管理費を厳密に切り分ける実務的メリットは限定的です。
事業費の適正な管理とは、単なる事務作業ではなく、「組織のリソースが本来の目的にどれだけ投じられているか」を内外に示す経営そのものです。形式的な処理にとどまらず、第三者に対して常に客観的な証拠を提示できる体制を整えることが、持続可能な組織運営の基盤となります。
【事業費とは】に関するよくある質問(FAQ)
Q1:事業費と売上原価、販売費及び一般管理費(販管費)はどう関係していますか?
A1:一般企業の財務諸表では「売上原価」および「販売費及び一般管理費」として表示されます。受託事業や特定プロジェクトに直接要した原価相当分が事業費(直接費)に該当し、本社機能の維持コストは一般管理費(間接費)に分類されます。NPO法人等の非営利会計では、損益計算書ではなく活動計算書において「事業費」と「管理費」の二区分で明記されます。
Q2:人件費を事業費として計上する場合、何が必要ですか?
A2:役職員がその事業に直接従事したことを証明する「業務日報」「作業工数ログ(タイムシート)」「職務分担規程」などの客観的記録が必須です。兼務者の場合は、記録された実労働時間比率に基づいて事業費と管理費に按分計算して計上します。
Q3:工事における「総事業費」と「工事費(建築費)」の違いは何ですか?
A3:工事費(建築費)は建物の本体工事や設備工事そのものにかかる直接的な費用です。これに対し総事業費は、工事費に加えて土地取得費、設計・監理料、各種登記費用、融資手数料、近隣対策費、税金などの付帯費用をすべて合算した「プロジェクト全体の総所要資金」を指します。
まとめ:今後の動向と失敗しないための判断基準
電子帳簿保存法やインボイス制度の定着、さらには公的補助金の不正受給対策に伴う監査強化により、事業費の使途に対する透明性の要求は年々高まっています。「事業に関連しているから大丈夫」という曖昧な判断は通用しません。
事業費の計上にあたっては、①本来の事業目的との直接的な関連性、②按分計算における客観的・定量的な根拠、③契約書・納品物・工数ログの完全な保存という3原則を徹底することが、監査リスクを排除し、組織の信頼性を高める唯一の道です。 (出典: 事業 費 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。