手書き領収書の書き方完全図解!インボイス対応と無効リスク回避術
ペーパーレス化や電子帳簿保存法、デジタルインボイスが社会基盤として定着した2026年のビジネスシーンにおいても、急な会食、イベント会場での物販、タクシー利用時、あるいは小規模店舗での決済など、手書き領収書を発行・受領する機会は依然として存在します。しかし、昭和・平成期から続く商慣習の感覚のまま漫然とペンを走らせていると、税務調査での経費否認や仕入税額控除の適用除外といった、企業・個人双方にとって深刻な金銭的損失を招くリスクが急増しています。
特にインボイス制度(適格請求書等保存方式)が成熟期を迎えた現在、かつて当たり前のように使われていた「上様」や「お品代」といった曖昧な記述は、経理部門の検閲や税務当局のメスが入る最大の引き金となります。本稿では、第一線の税理士や企業経理の証言に基づき、2026年時点における法的要件を満たした手書き領収書の正しい書き方、改ざん防止の防衛策、そして実務で迷いがちな判断基準を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「上様」や「お品代」は税務調査での否認リスクが極めて高く、適格請求書としても原則無効となる。
- 要点2:インボイス制度下では「登録番号」「適用税率ごとの区分表記」「消費税額」の手書きまたはスタンプ明記が必須。
- 要点3:金額改ざん防止ルール(¥マーク、カンマ、末尾ハイフン)の徹底と、書き損じ時の再発行がトラブル回避の鉄則。
【2026年最新】手書き領収書の基本レイアウトと必須記載事項の見本
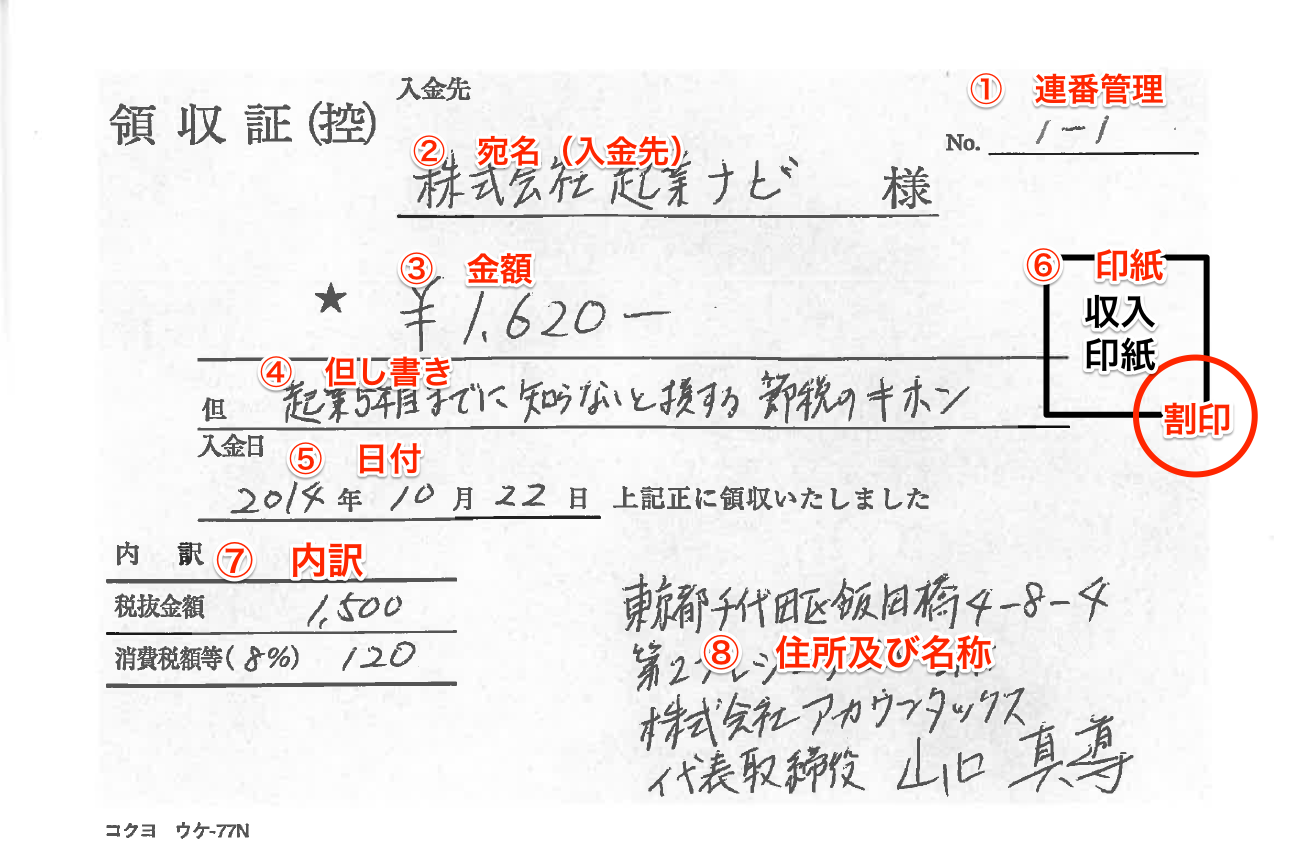
市販の領収書用紙(複写式や単票)を使用する場合でも、法的に効力を持つ領収書を完成させるには、記載すべき必須項目を漏れなく、かつ改ざんの余地がない形で配置しなければなりません。まずは標準的な手書き領収書 見本の構成要素と、現場で遵守すべき基本作法を整理します。
============================= 領 収 書 ============================= No. 20260401-01 2026年4月15日 宛名: 株式会社〇〇〇〇 御中 金額: ¥ 55,000 - (内訳:10%対象 ¥55,000、消費税額等 ¥5,000) ------------------------------------------------------------------- 但し: 〇〇プロジェクト打ち合わせ飲食代(4名様分)として 上記正に領収いたしました ------------------------------------------------------------------- [収入印紙] 発行者: 株式会社△△ダイニング [ 200円 ] 東京都千代田区霞が関1-1-1 [ 消 印 ] TEL: 03-XXXX-XXXX 登録番号: T1234567890123 ===================================================================
記載時に特に意識すべきなのが、領収書 日付 和暦 西暦の表記統一と、金額 改ざん防止 書き方の徹底です。日付は「令和8年4月15日」「2026年4月15日」のどちらを用いても法的には問題ありませんが、現代のERPや会計ソフトウェアとの照合性を考慮すると西暦表記が推奨されます。「/」などの記号による省略表記(例:'26/4/15)は、後日の改ざんや誤読を招く恐れがあるため避け、「年」「月」「日」まで明記するのが実務上の常識です。
また、金額欄の改ざん防止策としては、頭に「¥」や「金」、3桁ごとの区切りカンマ(,)、そして末尾に「-」または「※」を添える三連防衛が鉄則です。アラビア数字ではなく「壱、弐、参、拾」といった大字(だいじ)を用いる慣習もありますが、現在のビジネス実務では「¥55,000-」のように明確に隙間なく記入することで十分な法的前進力を担保できます。
「上様」と「お品代」が無効になる決定的な理由と実務リスク
長年にわたり日本の商慣習として定着していた宛名の「上様(うえさま)」、そして但し書きの「お品代(おしなだい)」。これらが現在、なぜ経理現場で徹底して排除され、税務上も無効とみなされるのでしょうか。そこには消費税法上の厳格な仕入税額控除要件と、企業の内部統制(ガバナンス)の強化という明確な背景が存在します。
まず、宛名 上様 理由を歴史的に遡ると、江戸時代の豪商や上得意客に対する敬称、あるいは大名や幕府高官への忖度から「上意」「上様」と記載した名残とされています。しかし、インボイス制度における適格請求書の要件では、原則として「書類の交付を受ける事業者の氏名又は名称」の記載が義務付けられています。小売業や飲食業、タクシー事業者に限って宛名記載が免除される適格簡易請求書 手書きの発行が認められていますが、それ以外の一般的なBtoB取引で「上様」と書かれた手書き領収書は、適格請求書としての要件を欠落させており、買い手側は仕入税額控除を適用できません。
さらに深刻なのが、お品代 NG 理由です。税務調査官が最も警戒するのは、私的な支出や実体のない架空経費を経費算入する不正処理です。「お品代」という表記は、購入した物品や役務の具体的な内容を一切証明しておらず、事業関連性の説明責任を果たせません。東京国税局OBの税理士は「『お品代』と書かれた領収書が束になっている場合、調査官はまず私的流用や使途不明金を疑い、反面調査や関連レシートの提出を求めるのが定石である」と証言しています。
現場で求められる但し書き 具体例としては、単に品目を書くだけでなく、事業上の必要性が一目で理解できる水準の解像度が必要です。
- 飲食費の場合:「お食事代」ではなく、「〇〇プロジェクト進行に伴う会食代(4名分)」
- 文具・備品の場合:「事務用品代」ではなく、「オフィス用プリンター消耗品(トナー)代」
- 書籍・資料の場合:「書籍代」ではなく、「マーケティングリサーチ関連専門書代(3冊)」
- 交通費・移動の場合:「代金」ではなく、「取引先(〇〇社)訪問に伴うタクシー代」
インボイス制度下の手書き領収書|登録番号と消費税内訳のルール
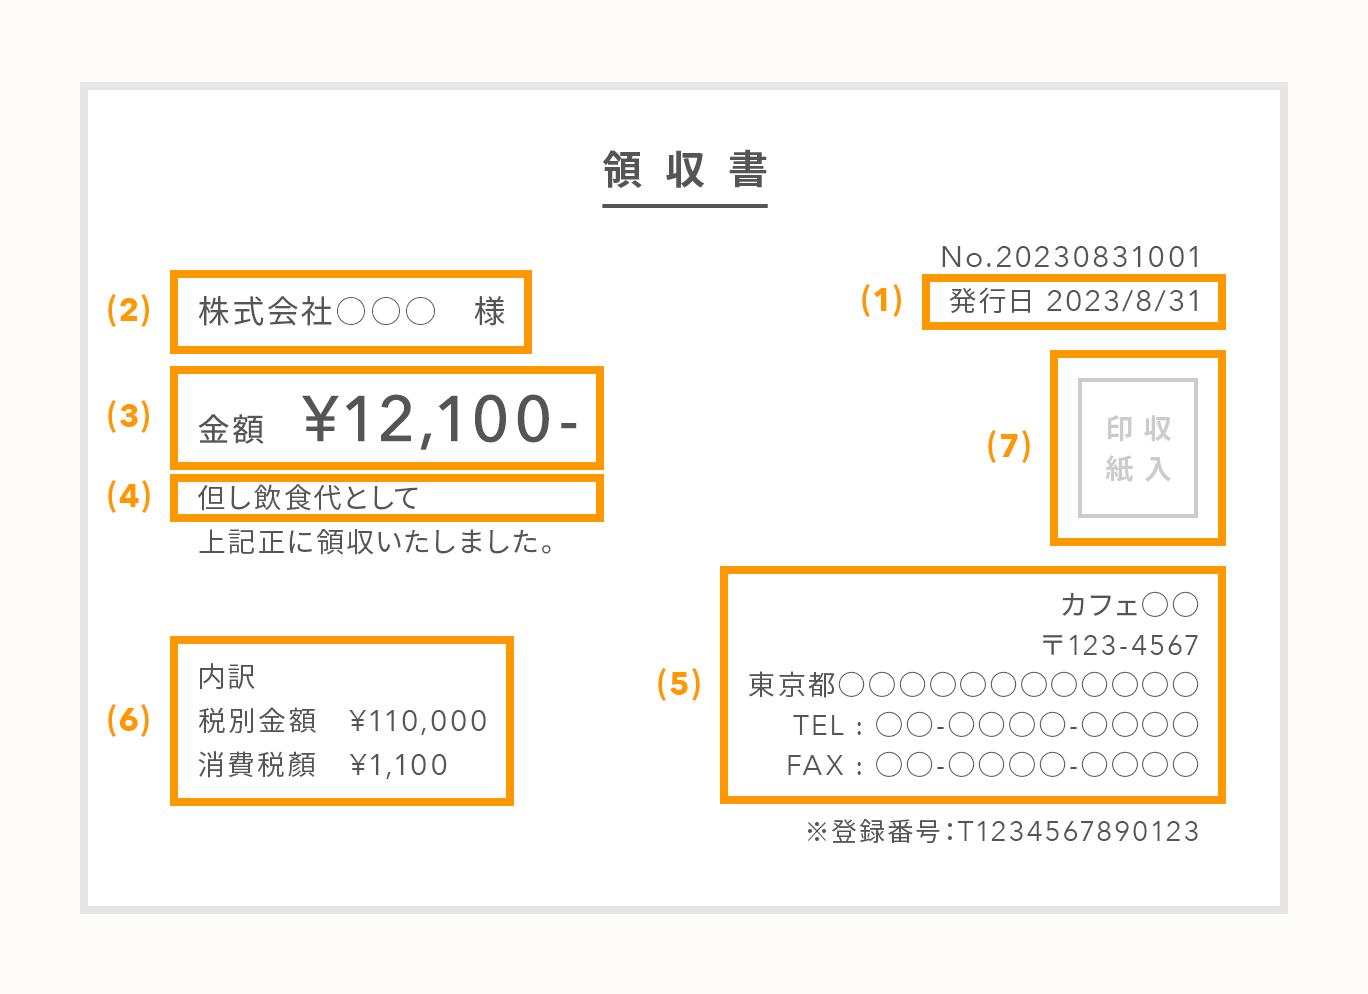
適格請求書発行事業者が手書き領収書を交付する場合、従来の領収書フォーマットにはなかった項目を適正に追加しなければなりません。インボイス制度開始以降、最も現場で混乱が見られるのがインボイス制度 手書き領収書における登録番号の扱いと税率ごとの内訳表記です。
結論から申し上げると、登録番号 手書きによる記入は税法上完全に有効です。国税庁の質疑応答集でも、手書きによる「T + 13桁の法人・個人番号」の記載は有効と明記されています。しかし、数字を1文字でも書き間違えたり、インクの掠れで判読不能になったりした場合、取引先が国税庁のインボイス公表サイトで照合できず、再発行の手間が生じます。実務的には、事業所の名称や住所とともに登録番号を印字した「ゴム印」を用意し、手書き領収書の発行時に押印する体制が標準化しています。
また、消費税 税率 内訳 記載に関しても厳格なルールが存在します。軽減税率(8%)対象品目(飲食料品など)と標準税率(10%)対象品目が混在する場合、あるいは単一税率であっても、以下の3点を明記しなければ適格請求書(または適格簡易請求書)としての法的効力を持ちません。
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 適用税率(10%または8%の明記)
- 税率ごとに区分した消費税額等
1枚の領収書用紙に内訳欄が存在しない古い市販用紙を使用する場合は、余白部分に手書きで「10%対象 ¥11,000(消費税¥1,000)」「8%対象 ¥5,400(消費税¥400)」といった補記を手動で行う必要があります。

収入印紙5万円の判定基準と訂正印の致命的落とし穴
手書き領収書の実務において、金額の大小に関わらず頻繁にミスが発生するのが印紙税の取り扱いと、書き損じの訂正方法です。
まず押さえるべきは、収入印紙 金額 5万円の判定ルールです。領収金額が「税抜5万円以上」となる場合、受取書として200円の収入印紙を貼付し、発行者の印章または署名で消印(割り印)を行わなければなりません。ここで極めて重要なのが、「消費税額が明確に区分記載されているか否か」です。
印紙税法上、消費税額等が明記されている場合に限り、記載金額から消費税額を除外した「税抜金額」で5万円の判定を行うことができます。例えば、税込「54,000円」の領収書であっても、「内消費税額等 4,909円、税抜金額 49,091円」と手書きで内訳が書かれていれば、税抜5万円未満となるため収入印紙の貼付は不要です。逆に、内訳を書かずに「¥54,000-」とだけ一括記載してしまうと、5万円以上とみなされ200円の印紙税が発生します。印紙を貼り忘れた場合、過怠税として本来の税額の3倍(自首的な申し出でも1.1倍)が課されるため、内訳の記載は二重の意味で不可欠です。
続いて、現場で安易に行われがちな手書き領収書 訂正印 ルールについてです。一般的に、誤字や金額の書き間違いに対して二重線を引き、その上から訂正印を押して書き直す手法が知られていますが、領収書の金額欄における訂正印は原則NGです。
民法上、受取証書の訂正自体が直ちに違法となるわけではありませんが、企業の経理規程や会計監査、税務調査において、金額欄に訂正印がある領収書は「受領後に受取人が改ざんしたのではないか」という疑念を払拭できません。多くの企業が金額訂正のある領収書の受け取りを拒否しています。万が一書き間違えた場合は、訂正印で済ませるのではなく、その用紙に赤ペンで「無効」と大きく斜線を引き(複写式の場合は控えを残したまま)、新しい用紙に最初から書き直して再発行することが唯一のリスク回避策です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 宛名(受取人名) | 正式名称(株式会社等の略称不可) | 「上様」が慣例的に多用 | 簡易インボイス業種を除き仕入税額控除の否認リスク大。社名フルネーム記載が絶対条件。 |
| 但し書き | 具体的品目+人数・用途 | 「お品代」「お食事代」 | 事業関連性を証明できない記述は税務署の調査対象。使途不明金扱いを防ぐ具体性が必須。 |
| 収入印紙 | 税抜50,000円以上で200円 | 税込総額で判定されがち | 消費税額の内訳明記があれば税抜で判定可能。明記を怠ると過怠税リスクを負う。 |
| 書き損じ対応 | 全面破棄・再発行 | 二重線+訂正印での修正 | 金額欄の訂正印は受領拒否や不正疑念の元。最初から新しい用紙に書き直すのが原則。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
会計・税務の理論上は「厳格な手書きルール」が存在するものの、日々のビジネス現場ではどのような葛藤やトラブルが起きているのでしょうか。大手監査法人の元公認会計士や都内中小企業の経理責任者、飲食店現場への独自取材から、実務のリアルな歪みが浮き彫りになっています。
都内のIT企業で経理部長を務める担当者は、次のように実態を吐露します。
「毎月の経費精算で最も工数を奪われるのが、役員や営業担当者が持ち帰ってくる『手書きの個人店領収書』です。登録番号が手書きされてはいるものの数字が崩れていて判読できず、国税庁のデータベースで確認するのに毎回5分以上の時間を浪費します。さらに『上様』『お品代』で切られたものが混ざっていると、差し戻して再発行を依頼せざるを得ず、現場との摩擦が絶えません」
また、個人経営の居酒屋オーナーからは次のような本音も聞かれます。
「混雑する深夜のレジ前で、お客様から『インボイス対応の手書き領収書をちょうだい』と言われ、13桁の登録番号と税率の内訳、正式な会社名を手書きしていると長蛇の列ができてしまいます。ゴム印を導入して劇的に楽にはなりましたが、手書き領収書そのものを廃止し、インボイス対応のレシートプリンターへ切り替える同業者が増えている理由がよく分かります」
SNSやビジネス掲示板(知恵袋やコミュニティ)でも、「宛名を急いでいて上様にしたら経理で弾かれた」「訂正印の押された領収書を出したら再発行を命じられた」という悲鳴が後を絶ちません。手書き領収書は、発行側の善意や手間だけでなく、受け取る側のコンプライアンス遵守にかかる目に見えないコストを押し上げている現実があります。
一般に知られていない盲点とネットの誤解
インターネット上の解説記事や過去のノウハウの中には、税制改正に伴って陳腐化したり、誤った解釈が広まっていたりするケースが少なくありません。特に注意すべき2つの誤解を正します。
誤解1:「レシートより手書き領収書のほうが証拠能力が高い」という神話
昭和の時代には「手書きの領収書でなければ正式な証拠にならない」と信じられていましたが、現代の税務においてこれは完全な誤解です。むしろ、購入日時、店舗名、品目の詳細、適用税率、消費税額が機械的に印字されたPOSレシートのほうが、主観や改ざんの余地がないため、客観的証拠能力としては手書き領収書よりも圧倒的に高く評価されます。手書き領収書をもらうためにわざわざ時間を費やす必要はなく、必要要件を満たしたレシートをそのまま保管するほうが経理実務としても推奨されます。
誤解2:「登録番号は手書きで適当に書けばバレない」という危険な発想
「登録番号欄にそれらしいT+13桁を書き込めば通る」という悪質な噂が散見されますが、これは明白な脱税および有印私文書偽造等の犯罪行為です。2026年現在の法人税・所得税の電子申告システムや経費精算SaaSは、領収書の画像をOCRで読み取り、国税庁のAPIと自動照合して登録番号の有効性(実在する事業者か、発行日時点で登録失効していないか)を即座に判定します。架空の番号や他社の番号を手書きした領収書は即座にアラートが作動し、企業内の懲戒処分や税務署による重加算税の対象となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手書き領収書は、万能の決済証明書ではなく「緊急避難的なツール」として位置づけるのが現代の最適解です。取引の透明性と信頼性を維持するために、自身が手書き領収書を発行・利用すべき立場にあるかを以下の基準で判断してください。
▼手書き領収書を活用すべきケース(向いている人・場面)
- 停電、システム障害、レジ機器トラブルなどによる緊急代替時
- 屋外イベント、展示会、冠婚葬祭など、POSレジやモバイル決済端末を物理的に持ち込めない出店環境
- 取引先から慶弔見舞金や個人的な謝礼を受領し、相手方の内規により手書きの受取証書が指定されている場合
▼手書き領収書の発行・受領を避けるべきケース(慎重になるべき人・場面)
- 日常的なBtoBの売買取引(電子インボイスやシステム発行のPDF領収書へ移行すべき)
- 月間の発行枚数が多く、レジ前のオペレーション負荷や記載ミスによる税務リスクを抱える店舗経営者
- 社内ガバナンスが厳しく、使途不明金や経費不正の疑念を徹底排除したい上場企業・成長企業の従業員
【手書き 領収 書 書き方】に関するよくある質問(FAQ)
Q1:ボールペンは何色を使うべきですか?消せるボールペンは使えますか?
A1:原則として黒の油性ボールペンまたは水性顔料ゲルインクを使用します。青色インクも法的には有効ですが、ビジネス慣習としては黒が最も無難です。なお、温度変化でインクが無色化する「消せるボールペン(フリクション等)」や鉛筆・シャープペンシルでの記入は、容易に改ざんできるため税務上も取引上も一切認められません。
Q2:領収書に押す「角印」や「個人印」は法律上必須ですか?
A2:税法および民法上、領収書に印鑑(社印・角印・認印)を押すことは法的な必須要件ではありません。発行者の氏名・名称や所在地が記載されていれば書類として有効です。しかし、日本の商慣習において「押印のない手書き領収書」は偽造を疑われやすく、取引先から受領を拒否されるケースが多いため、信頼性を担保するために押印するのが実務上の標準です。
Q3:クレジットカード決済の場合も手書き領収書を発行していいですか?
A3:金銭の直接の受領がないため、本来は領収書の発行義務はありません。もし店舗側のサービスとして発行する場合は、但し書き欄に必ず「クレジットカード利用」と明記してください。信用取引であることが明記されている領収書は、印紙税法上の「売上代金に係る金銭又は有価証券の受取書」に該当しないため、金額が5万円以上であっても収入印紙の貼付が不要になります。クレジット利用の旨を明記せずに領収書を発行すると、印紙税の課税対象となるため注意が必要です。
Q4:インボイス非登録の個人事業主は、手書き領収書をどう書けばいいですか?
A4:適格請求書発行事業者ではない(免税事業者などの)場合、インボイス制度の「登録番号」は持たないため記載できません。領収書自体を発行することに問題はありませんが、「登録番号」欄を空欄にし、消費税の内訳についても「インボイスと誤認させるような税額表記」を避ける配慮が求められます。受領した側は原則として仕入税額控除の全額適用が受けられないため、事前に取引先へ免税事業者であることを伝えておくのが誠実な対応です。
まとめ:今後の動向と失敗しないための判断基準
手書き領収書は、デジタル化が進んだ現代においても人と人との対面取引を結ぶ重要な証憑であり続けています。しかし、その1枚に込められる法的な責任と税務リスクの重みは、インボイス制度の定着によって過去最高レベルに達しています。
「上様」や「お品代」といった昭和の遺産に別れを告げ、「正式な宛名」「具体的かつ事業実態に即した但し書き」「適正な税率内訳と登録番号」「金額改ざん防止策の徹底」を遵守すること。そして誤記が生じた際には迷わず再発行する潔さを持つこと。この基本原則を一人ひとりが徹底することが、結果として自社の財務規律を守り、取引先からの揺るぎない社会的信用を勝ち取る最短の道となります。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。