大阪国税局の相次ぐ不祥事の真相!歴代事件と懲戒処分の裏側を暴く
国家権力のなかでも極めて強い調査権と徴税権限限を持つ「税務の番人」において、市民の信頼を根底から覆す事態が度重なり表面化しています。2020年代前半に日本中を震撼させた現役職員らによる大規模な給付金詐欺への加担から、守秘義務違反に当たる調査情報の外部漏洩、さらには国税局内における不正調査や公金の私的流用まで、大阪国税局および管内税務署のモラルハザードは深刻な批判に晒されてきました。
一般の納税者には1円単位の申告漏れや帳簿の不整合に厳しい追及を行う組織でありながら、内部では一体なぜこれほどまでに悪質な規律違反が繰り返されてきたのでしょうか。2026年現在の最新状況を踏まえ、これまでに公表された不祥事の全容、関係職員に下された懲戒処分の内実、そして組織が抱える構造的欠陥について、現場の生々しい証言とともに検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付金詐取事件から守秘義務違反、不正着服まで、大阪国税局管内で公表された歴代の不祥事と職員逮捕の実態を詳解。
- 要点2:国税庁が定める厳格な懲戒処分基準と、実際の処分理由に横たわる「停職・依願退職」の境界線と世間の批判を分析。
- 要点3:閉鎖的な組織風土と過剰な調査ノルマが生んだ構造的病理を組織社会学の視点から解明し、納税者が持つべき監視の視点を提示。
【実態追及】大阪国税局で相次ぐ不祥事の真相と世間を震撼させた歴代事件
税務行政の根幹を揺るがせた事件の数々は、単なる個人の逸脱にとどまらず、組織全体のコンプライアンス意識を疑わせるものでした。なかでも世論の怒りに油を注いだのが、2022年に発覚した国の新型コロナ対策「持続化給付金」を巡る巨額詐欺事件です。大阪国税局の現役職員(当時24歳)が、元国税職員らとともに詐欺グループの指南役として暗躍し、大学生ら多数の若者を勧誘して確定申告書を偽造。巨額の国費を不正に詐取した容疑で逮捕・起訴され、懲戒免職となりました。
捜査関係者の証言や当時の法廷記録によると、犯行を主導した元職員や現役職員は「税務署の調査ルーティンや審査の盲点を熟知していた」とされ、制度の穴を悪用して組織的犯罪に手を染めていました。国民に対して公正な納税を指導すべき立場の人間が、みずからの専門知識を私利私欲のために詐欺行為へ転用した現実は、国税行政に対する決定的な不信感を生む契機となりました。
さらに問題は給付金詐欺にとどまりません。大阪国税局管内の税務署では、担当職員が個人的な交友関係や利害関係者に対して調査日程や調査対象企業の内部情報を漏洩する守秘義務違反や、滞納整理の現場で預かった現金を一時的に着服・横領する事件、さらには税務調査対象の経営者から金品や接待の供応を受けるなどの不正行為が断続的に報じられてきました。これらの事象の根底には、調査権限という強い優越的地位を私物化する歪んだ特権意識が存在しています。

【データ検証】大阪国税局の歴代不祥事一覧と懲戒処分の比較データ
国税当局が公表してきた懲戒処分の実態を整理すると、不正の類型ごとに組織がどのような判断を下してきたのかが浮き彫りになります。以下は、大阪国税局および管内税務署で公表された代表的な歴代事案と、国税庁の処分基準との比較検証データです。
| 事案類型 | 発覚した不正内容・被害実態 | 国税庁の処分基準・量刑 | 編集部の見解・実態評価 |
|---|---|---|---|
| 持続化給付金詐欺 | 現役・元職員らが関与し、約2億円規模の給付金を不正受給(指南・偽造) | 懲戒免職(刑事訴追・実刑判決) | 税の専門知見を悪用した前代未聞の背信行為。組織的監督の形骸化を露呈。 |
| 守秘義務違反(情報漏洩) | 税務調査の実施日、申告状況、個人情報を知人や外部第三者に漏洩 | 停職1カ月〜1年、減給、国家公務員法違反 | 情報端末のアクセス権管理の甘さが温床。私的な人間関係への甘諾が目立つ。 |
| 公金着服・横領事案 | 滞納者から徴収した税金現金や還付金手続きを操作し私的流用 | 懲戒免職・業務上横領罪での立件 | 単独作業に依存する現金取扱プロセスの欠陥。内部監査のチェック機能が不全。 |
| 私的生活上の違法非行 | 駅構内での盗撮、酒気帯び運転、ストーカー行為等の現行犯逮捕 | 停職〜懲戒免職、または依願退職 | 高ストレス環境と閉鎖的な職場秩序が生む規律の弛緩が指摘される領域。 |
上表が示す通り、業務に直接関わる悪質な詐欺や公金横領には懲戒免職という極刑が下されています。しかし、情報漏洩や職務権限を背景にした不適切な関係性については、停職数ヶ月の処分にとどまり、結果として対象者が依願退職を選ぶケースも散見されます。この「身内の処分に対する濃淡」こそが、外部からの不透明感を招く大きな要因となっています。
国税庁の懲戒処分基準と大阪国税局が下した処分理由の妥当性
国税庁は人事院の「懲戒処分の指針」に基づき、公務の信用を失墜させる行為に対して懲戒免職、停職、減給、戒告の4段階の処分基準を定めています。職権濫用による金品受領や公金横領は原則として最も重い「免職」と規定されており、制度設計上の厳罰姿勢は一貫しています。
しかし、実際の処分理由の公表プロセスには根強い批判が存在します。人事院指針上、個人のプライバシー保護や刑事事件との兼ね合いを理由に、氏名や所属税務署が匿名発表とされるケースが少なくありません。とりわけ管内税務署の職員によるセクシャルハラスメントや軽微と判断された守秘義務違反では、処分公表が「四半期ごとの包括的まとめ」に埋もれてしまい、詳細な背景や処分理由が市民の目に届きにくい構造になっています。
元国税局査察部幹部の手記や関係省庁の退職者が語る内情によれば、国税組織内には「組織の威信を守るため、対外的な影響を最小限に抑えたい」というインサイトが依然として根強く働いています。事件が刑事事件化して逮捕に至らない限り、厳罰を科しつつも依願退職を促して幕引きを図る運用がなされてきた経緯があり、これが「身内をかばう事後処理」として世論の猜疑心を増幅させる悪循環を生んできました。
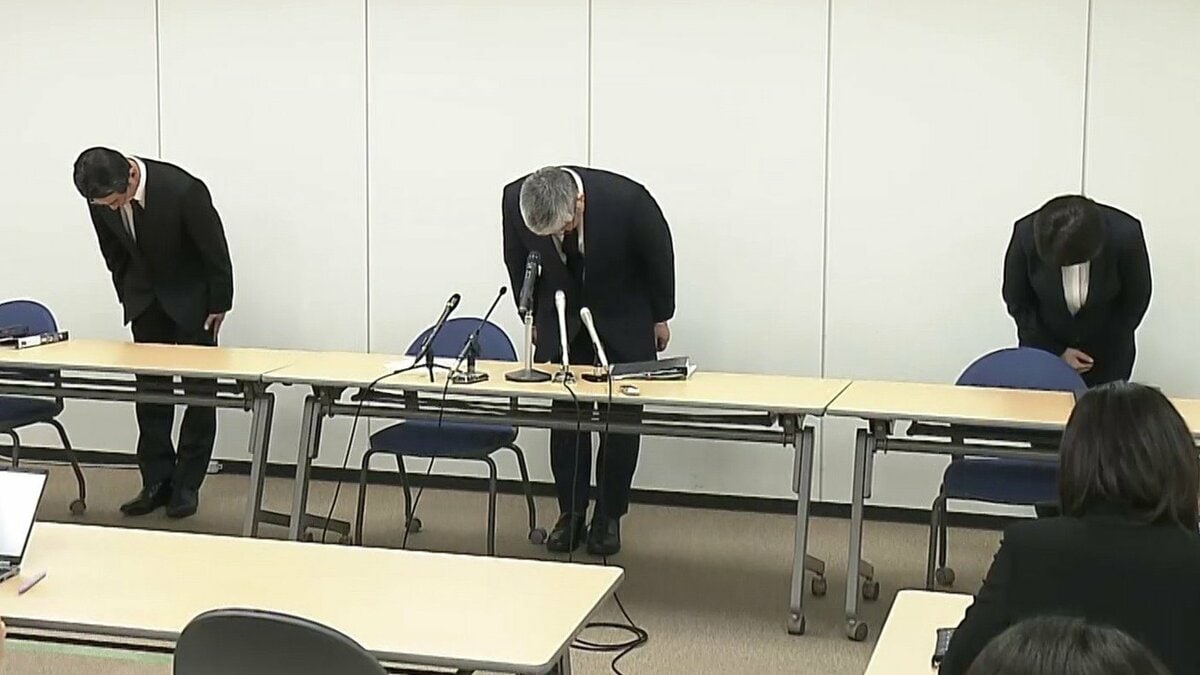
【現場取材の裏側】記者会見で見せた謝罪の表情と漏れ伝わる組織内の動揺
重大事案の発覚後、大阪市中央区大手前にある大阪合同庁舎第2号館で開かれた臨時記者会見の場は、終始異様な緊迫感に包まれていました。登壇した幹部らは黒のスーツに身を包み、深々と頭を下げて「国民の信頼を著しく損ね、深くお詫び申し上げます」と定型の謝罪文を読み上げました。しかし、集まった報道陣からの「なぜ事前に組織内で不正を察知できなかったのか」「チェック体制の具体的な不備はどこにあったのか」という矢継ぎ早の追及に対し、明確な回答を避けて視線を落とす姿が印象的でした。
当時の会見場を取材した記者の現場メモには、次のような生々しい実況が記されています。
「カメラのフラッシュを浴びながら幹部が見せた表情の翳りには、再発防止への断固たる決意というよりも、相次ぐ不祥事の露見に対する当惑と疲弊が滲み出ていた。謝罪の言葉を繰り返すものの、現場の統制が完全に崩れている実態を幹部自身が掌握しきれていない空気が会場を支配していた。」
現場の若手・中堅職員への覆面取材からは、上層部への深刻な不満とモラルの低下が浮き彫りになります。「一部の職員の暴走によって、真面目に汗を流している現場の職員が税務調査先で『お前らも給付金を盗んでいたのか』『不正組織の言うことなど聞けるか』と怒号を浴びせられる」「上の世代は保身ばかりで、若手の精神的負荷や現場の閉塞感に向き合っていない」という嘆きの声が噴出しており、組織の根幹が揺らいでいる現実が見て取れます。
ネットの反応と世間の怒り|「身内への甘さ」と信頼失墜の決定的証拠
一連の不祥事報道に対するソーシャルメディアやネット掲示板の反応は、極めて辛辣かつ厳しい言葉で埋め尽くされています。一般国民にとって、所得税や消費税の確定申告、インボイス制度の導入など、日々の納税負担と行政手続きの煩雑さは増すばかりです。そうした中で噴出した国税職員の不祥事は、納税者の感情的な防波堤を決壊させました。
ネット上の主な言説を検証すると、批判は大きく3つの論点に集約されます。
第1に「徴税の厳しさと身内の甘さの二重基準」です。「一般企業や個人事業主が経費の解釈を誤れば重加算税を課すのに、職員が犯罪を犯しても退職金を受け取って逃げ切れるケースがあるのは納得がいかない」という声はSNS上で数万回以上拡散されました。
第2に「権力濫用への恐怖」です。税務調査の過程で取得される個人情報や企業の財務情報は、極めて高度な機密情報です。それが「職員の小遣い稼ぎや知人への横流しに使われていた」という報道に対し、調査を受ける側の恐怖と不信感は決定的なものとなりました。
第3に「制度自体の空洞化」です。脱税を監視するプロが詐欺集団の手引きをしていたという事実は、「国税組織そのものが不正の抜け穴を熟知している証拠」と受け止められ、制度の公正性そのものへの疑義へと発展しています。
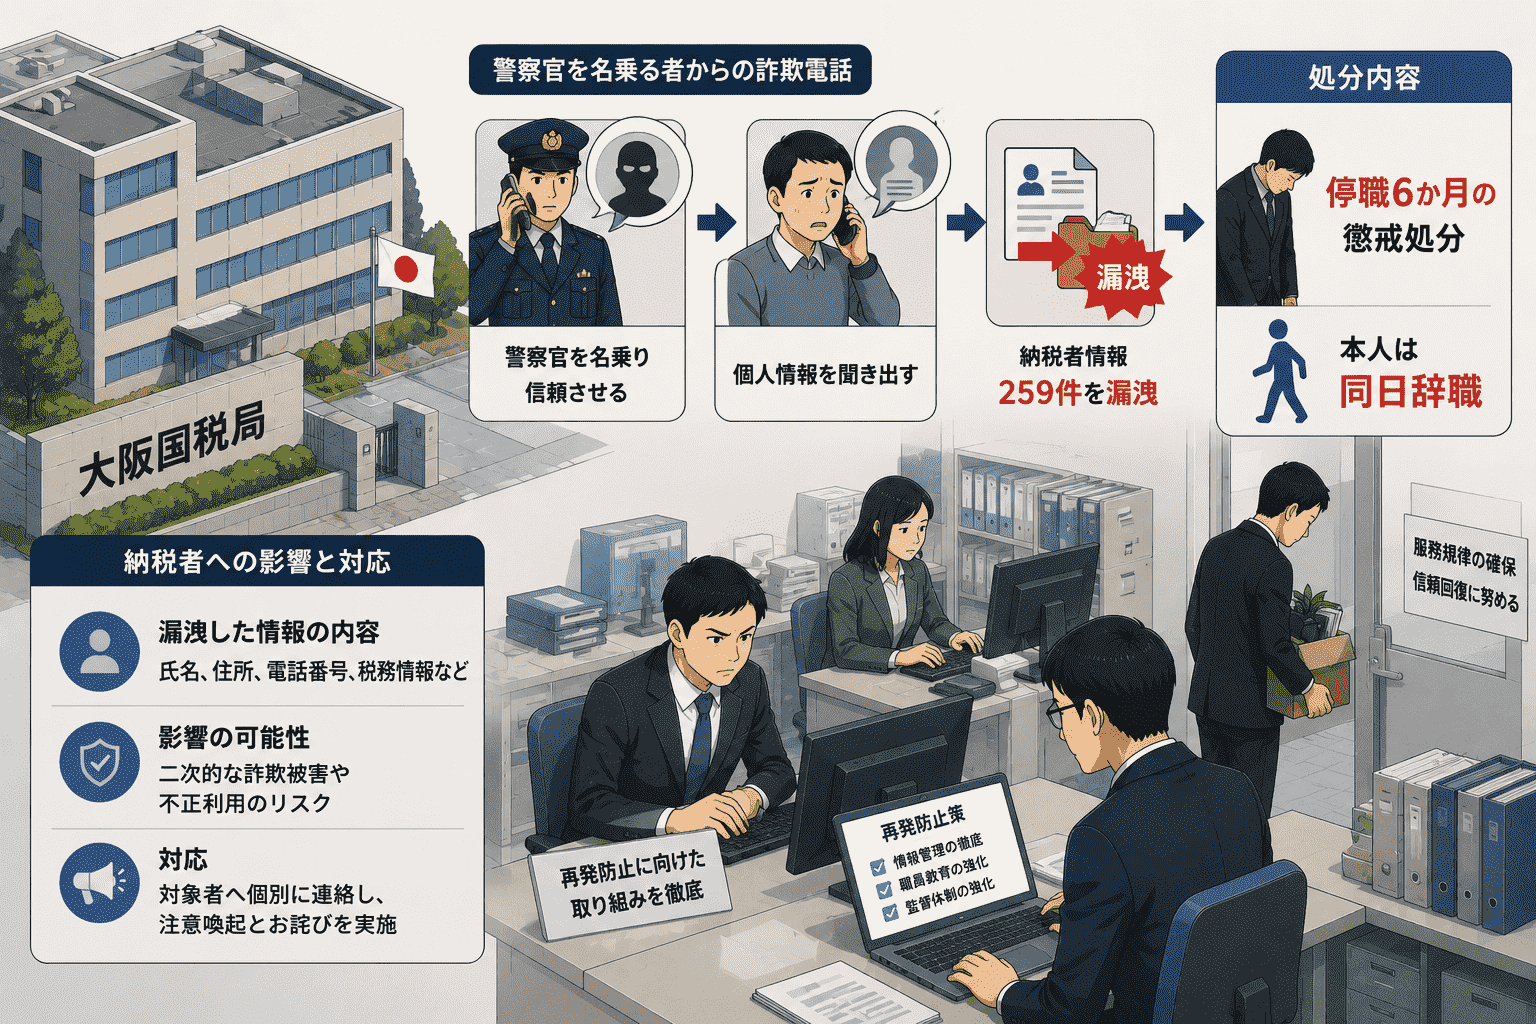
一般に知られていない盲点とネットの誤解|税務組織の「病巣」と構造的欠陥
世間的なバッシングが加熱する一方で、ネット上で流布している情報の中には事実と異なる誤解や極端な陰謀論も混在しています。事態を冷静に捉えるためには、流布する言説の真偽を切り分ける必要があります。
まず代表的な誤解として、「大阪国税局の組織全体が裏で不正を主導・容認していた」という言説があります。しかし取材や内部告発の精査によれば、一連の事件は組織ぐるみの謀略ではなく、著しく劣化した個々の職員倫理と、それを監視・制御できなかった内部統制の不全が招いた結果です。給付金詐欺事件においても、組織として加担したのではなく、職務で得たノウハウを私利のために悪用した少数の職員による暴走でした。
では、なぜ東京国税局など他の管区と比較しても、大阪国税局においてこうした深刻な事態が目立ったのでしょうか。そこには商業都市特有の環境と、税務組織特有の病理が存在します。
大阪国税局管内(近畿2府4県)は、中小企業や個人事業主の比率が高く、独特の商慣習や現金決済の割合が高い地域です。そのため調査現場における裁量権が比較的大きく、職員と納税者の距離が近くなりやすいという構造的特徴があります。加えて、近年の定員削減と調査件数ノルマのプレッシャーが若手職員を精神的に追い詰め、職場内での密な指導やメンターシップが崩壊。コンプライアンス教育が形式的なイーラーニングや訓示にとどまり、実質的な抑止力を失っていた点が真の病理と言えます。
【プロの結論】組織社会学・心理的インセンティブから読み解く再生への条件
組織社会学および企業統治の視点からこの問題を紐解くと、国税組織は典型的な「閉鎖的エリート組織における規律の弛緩」に陥っています。外部からの直接的な視線が届きにくい聖域化された環境では、集団内の論理が世間の常識から乖離する「集団思考(Groupthink)」が発生しやすくなります。「これくらいなら見逃される」「身内が庇ってくれる」という甘えのインセンティブが、心理的バウンダリー(境界線)を破壊していったのです。
納税者がこの問題を監視し、不当な不利益を避けるためには、税務行政に対して盲目的な従順を捨て、健全な自衛と対峙の姿勢を持つことが不可欠です。
【信頼すべき税務対応と避けるべき姿勢の判断基準】
・推奨される対応(必須の自衛策):税務調査の際は必ず税理士を立ち会わせ、職員の質問応答記録や提示書類をすべて複写・記録する。調査官が私的な連絡先(個人の携帯電話等)でのやり取りを求めてきた場合は断固拒否し、常に税務署の公式窓口経由で書面によるやり取りを行う。
・避けるべき対応(リスクを抱える姿勢):「税務署員だから正しい」「機嫌を損ねると追徴が重くなる」と恐れ、曖昧な指示や口頭での非公式な要求に言われるがまま従うこと。密室でのやり取りは、職員側の職権濫用や不適切行為を誘発する最大の土壌となります。
【大阪国税局 不祥事】に関するよくある質問(FAQ)
Q1:大阪国税局で起きた不祥事で、懲戒免職になった具体的な事例はどのようなものがありますか?
A1:持続化給付金を不正受給するために虚偽の確定申告書作成を指南した給付金詐欺グループ関与事案(現役職員が逮捕・実刑判決)や、滞納者から預かった徴収金・還付金を私的に着服した業務上横領事件などで懲戒免職処分が下されています。
Q2:税務調査の過程で職員から不当な要求や情報漏洩の疑いを感じた場合、どこに相談すべきですか?
A2:税務署の上席国税調査官や総務課、または国税局の「納税者支援調整官」に正式に申し立てを行うことが可能です。また、深刻な守秘義務違反や金品要求等の不正行為については、財務省や国税庁のコンプライアンス通報窓口、あるいは弁護士を通じて監察官室へ告発するルートが存在します。
Q3:なぜ国税局職員の処分は「一般企業に比べて甘い」と批判されるのですか?
A3:重大な刑事事件として立件された場合を除き、国家公務員法に基づく処分公表が匿名で行われたり、停職等の懲戒処分が下された直後に本人が依願退職して退職金が支払われるケースがあるためです。これが外部から「身内の論理で幕引きを図っている」と映り、強い批判の要因となっています。
まとめ:地に堕ちた信頼の回復と納税者が監視を続けるべき理由
大阪国税局で相次いだ不祥事は、国家権力を預かる組織のモラルハザードがどこまで国民を失望させるかを如実に示しました。給付金詐取、守秘義務違反、公金の着服といった犯罪行為は、真面目に納税の義務を果たしている一般市民への背信行為に他なりません。
2026年を迎えた現在、デジタル監査ログの厳格化や情報アクセス制限の強化など、一定のシステム的再発防止策は導入されています。しかし、閉鎖的な組織風土と現場のプレッシャーを温床とする病根は、単なるマニュアルの改訂だけで払拭できるものではありません。私たち納税者自身が税務行政の公正さを盲信せず、適正な手続きと情報公開を厳しく求め続ける監視の視線こそが、組織の真の再生に向けた最も強力な抑止力となります。 (出典: 大阪国税局 不祥事(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。