住友生命インフルエンザ保険の評判検証!給付金受取の必須条件と落とし穴
冬の感染症シーズンを迎えるたび、SNS上で「ワンコインで手軽に備えられる」「スマホ申請で即座にお見舞い金が入金された」と大きな注目を集めるのが、住友生命グループのアイアル少額短期保険が提供するインフルエンザ保険(PayPayほけん「インフルエンザお見舞い金」)です。キャッシュレス決済アプリから数十秒で加入できる画期的なUXが支持される一方、「病院で陽性と判定されたのに給付金が下りなかった」「家族全員で加入したら割高になった」といった不満や疑問の声も散見されます。
手軽さの裏側には、どのような落とし穴や契約上の制約が存在するのでしょうか。2026年最新の保障体系や医療現場の動向を踏まえ、給付金を受け取るための必須条件やネット上のリアルな評判、そして「結局のところ元が取れるのか」というコストパフォーマンスの真相を、専門記者の視点で徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住友生命グループ(アイアル少額短期保険)のインフルエンザ保険は、PayPay上で月額数百円から加入できるが、給付には「医療機関での確定診断」と「抗インフルエンザウイルス薬の処方」の双方が必須。
- 要点2:市販の検査キットによる自己検査や、医師から解熱鎮痛薬のみ処方されたケースでは給付対象外となるため、契約前の条件確認が不可欠。
- 要点3:単身者や感染リスクの低い世帯には過剰保障となる懸念もある一方、集団生活を送る子どもがいる家庭や罹患時の休業損害に備えたい層には高い実用性を持つ。
【実態検証】PayPayで話題の住友生命インフルエンザ保険とは?仕組みと評判の真相
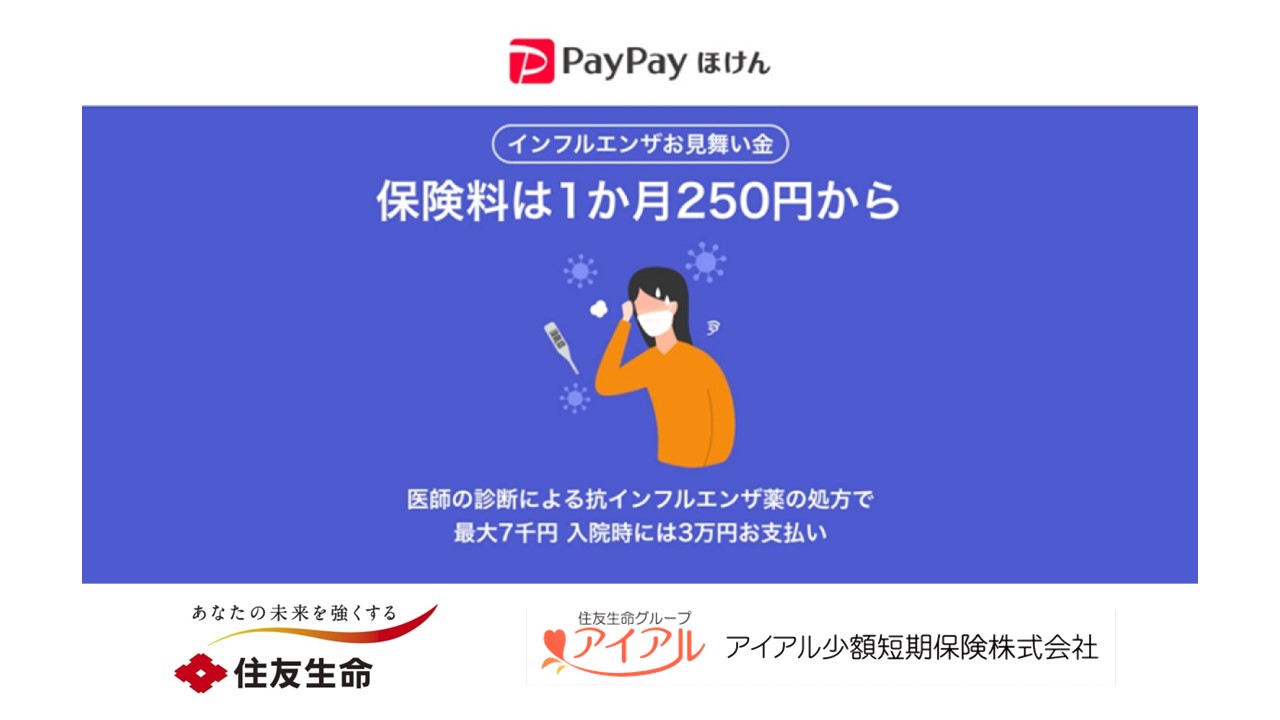
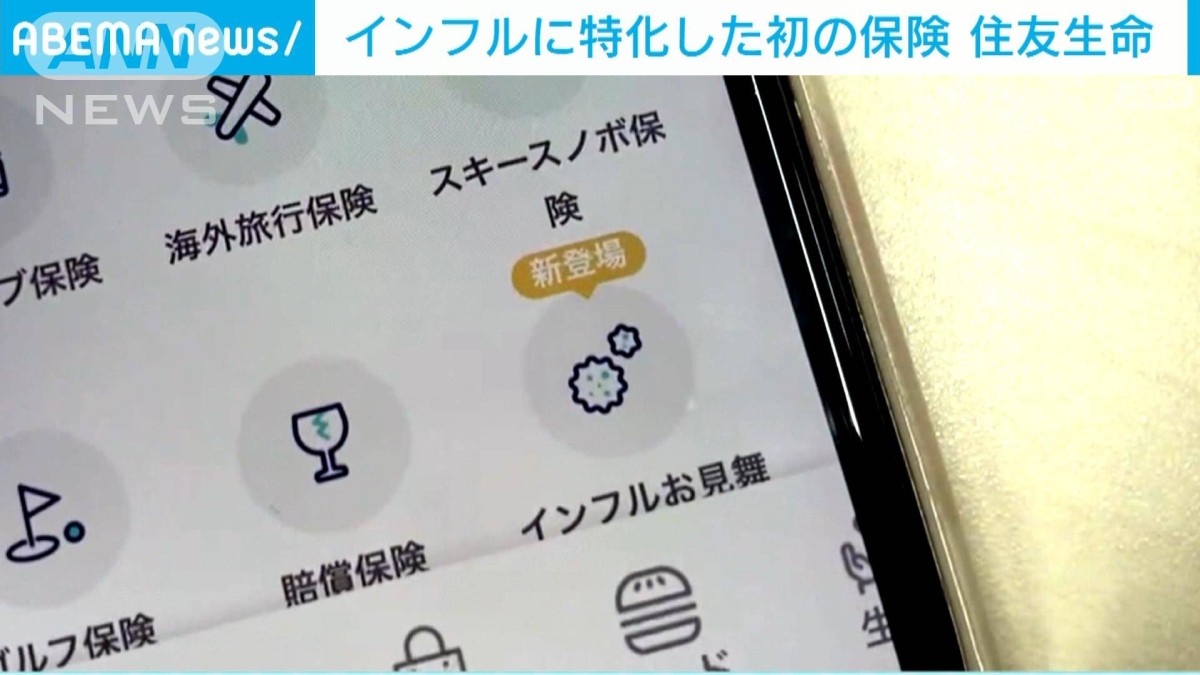
キャッシュレス決済アプリ「PayPay」のミニアプリ機能として提供されている「インフルエンザお見舞い金」は、住友生命保険相互会社の完全子会社であるアイアル少額短期保険が引受保険会社となって開発された短期集中型の医療保障です。2022年のリリース以降、累計加入件数は急速に拡大し、感染症の流行期にはX(旧Twitter)などのタイムラインで加入報告が頻繁にトレンド入りする定番商品として定着しました。
本商品の最大の特徴は、従来の生命保険や医療保険のような煩雑な告知・郵送手続きを完全に排除した点にあります。PayPayユーザーであれば、生年月日や簡単な告知事項を画面上でタップするだけで、最短数十秒で契約が成立します。月額数百円(プランにより一時払い・月払いを選択可能)という手頃な保険料設定も相まって、若年層や子育て世帯を中心に「お守り感覚で入れるミニ保険」として受け入れられてきました。
しかし、ネット上の好意的な評判が拡散される一方で、実際の保障設計や免責事項を正確に理解しないまま加入するケースも多発しています。気軽さというデジタルUXの強みが、かえって「保険本来の厳格な免責ルール」を見落とす要因にもなっており、これが後々の給付トラブルを引き起こす引き金となっています。
給付金を受け取れない罠?確定診断と治療薬に潜む「必須の適用条件」
ネット上の口コミで「診断されたのに保険金が支払われなかった」と憤るユーザーの多くは、約款に定められた2つの絶対条件を見落としています。住友生命(アイアル少額短期保険)のインフルエンザ保険において、お見舞い金(給付金)を受け取るためには、以下のステップを完全に満たさなければなりません。
第一の条件は、「医療機関における医師の確定診断」です。薬局やドラッグストアで購入した市販の抗原検査キットを使い、自宅で陽性反応が出たとしても給付対象には一切含まれません。必ず病院・クリニックの発熱外来等を受診し、医師による検査と臨床判断に基づく診断名が発行される必要があります。
第二の条件であり、最もクレームに発展しやすいのが「抗インフルエンザウイルス薬の処方」です。医師からインフルエンザと確定診断されても、タミフル(オセルタミビル)、リレンザ(ザナミビル)、イナビル(ラニナミビル)、ゾフルーザ(バロキサビル)などの抗ウイルス薬が処方されず、アセトアミノフェンなどの解熱鎮痛薬や漢方薬のみの対症療法にとどまった場合、保険金支払いの要件を満たしません。
近年、発症から48時間以上が経過して受診した患者や、基礎疾患がなく軽症と判断された患者に対し、あえて抗ウイルス薬を処方しない診療方針をとる小児科や内科医も増えています。医療機関側の判断次第では「陽性であっても給付金が下りない」事態が現実として起こり得る点は、契約者が事前に覚悟しておくべき極めて重要な盲点です。
さらに、加入手続きを完了した当日に発症しても保障は開始されません。通常、加入日の翌日や数日後から設定されている「責任開始期(待機期間)」以降の発症でなければ給付対象外となるため、「周囲で流行り始めたから今すぐ入る」という駆け込み加入では間に合わないケースがあります。
【客観データ比較】保険料と給付金額の損益分岐点|本当にお得なのか徹底試算
住友生命インフルエンザ保険の費用対効果を客観的に評価するため、提供されている代表的なプラン構成と、想定される実質負担・受取額のバランスを下表にまとめました。
| 項目・プラン種別 | 詳細・数値データ(目安) | 一般的な医療費負担との比較 | 編集部の見解・評価 |
|---|---|---|---|
| お手軽プラン(月額型) | 保険料:月額 約250円 給付金:3,000円 | 3割負担の初診料+検査+薬代(約3,000〜4,500円)の大部分を相殺可能 | 最もコスト負担感が少なく、流行シーズンの3〜4ヶ月間のみピンポイント加入する運用に向く。 |
| 基本プラン(シーズン型) | 保険料:一時払い 約1,000〜1,500円 給付金:5,000円 | 自己負担医療費を全額カバーし、差額で自宅療養用の食料品等も賄える水準 | 1回罹患すれば確実に元が取れる設計。更新忘れのリスクがなくシーズン通して安心感を得られる。 |
| 手厚いプラン(高保障型) | 保険料:一時払い 約2,000円前後 給付金:7,000円 | 受診費用に加え、仕事を休んだ場合の半日〜1日分の休業損害を一部補填 | 有給休暇が取得しにくい非正規雇用者やフリーランスにとって、心理的・金銭的クッションになる。 |
| 給付金の支払限度回数 | 保険期間中 1回のみ(通算) | A型とB型に同シーズンで二重罹患した場合、2回目は対象外となる規定が一般的 | 複数回感染のリスクまで網羅されていない点は、特に免疫の弱い児童を持つ家庭で注意が必要。 |
データが示す通り、3割負担の成人が発熱外来を受診し、迅速検査を経て抗ウイルス薬を処方された場合の自己負担額はおよそ3,000円から4,500円程度です。したがって、給付金が5,000円から7,000円下りるプランであれば、「1回罹患した時点で窓口負担を帳消しにし、手元にプラスが残る」計算になります。
一方で、乳幼児医療費助成制度などにより子どもの医療費窓口負担が無料または数百円程度で済む自治体に居住している場合、実費補填としての経済的切迫度は下がります。この場合、給付金の価値は「医療費の穴埋め」ではなく、「療養中に発生する親の有休消化や看病負担、レトルト食料の調達費用への見舞い金」という位置づけに変化します。
噂の真偽を徹底検証|SNS・知恵袋のリアルな口コミとデメリットの実像
主要SNSや知恵袋、レビューコミュニティに寄せられた加入者のリアルな体験談を分析すると、高評価と低評価の分かれ道がはっきりと浮き彫りになります。
好意的な口コミ:群を抜く請求スピードと安心感
肯定的な意見として目立つのは、デジタルネイティブ世代が評価する手続きの簡便さです。「子どもが学校からインフルエンザをもらってきたが、PayPayから処方箋の写真を送ったら翌日にはPayPayマネーに7,000円入金されていた」「少額だが、隔離療養中のデリバリー代にそのまま使えて本当に助かった」など、罹患時のストレスを金銭的・心理的に緩和できたという声が多数を占めます。
批判的な口コミ:掛け捨ての徒労感と保障の制限
一方で、手厳しい指摘も少なくありません。特に目立つのは以下の3点です。
- 「シーズン中に罹患しなかったら完全な掛け捨てで虚しい」:健康に過ごせたことの裏返しではあるものの、数千円を支払って何のリターンもなかったことに対する不満。
- 「A型とB型に連続でかかったのに1回分しか下りない」:同一保険期間内の支払限度が1回に設定されているため、2度目の罹患時には自己防衛が効かない設計への不満。
- 「医師が抗ウイルス薬を出してくれず泣き寝入り」:前述の通り、医療的判断で解熱薬のみが処方され、給付条件から外れてしまったケース。
少額短期保険は、リスクを極限まで限定することで安価な保険料を実現しています。手厚い総合医療保険と同じ感覚で「病気になったのだから無条件で出るはず」と過信していると、大きなギャップを感じることになります。
申請から振込まで何日?インフルエンザお見舞い金のスマート請求手順
万が一インフルエンザに感染した場合、給付金を受け取るための請求フローは極めて合理的かつシンプルに設計されています。紙の診断書(数千円の発行費用がかかる書類)を取得する必要はなく、薬局から交付される「調剤明細書」または「おくすり手帳の該当ページ」の画像データがあれば手続きが完了します。
- 受診・調剤:医療機関を受診し、医師の処方箋に基づき薬局で抗インフルエンザウイルス薬を受け取る。
- 必要書類の撮影:患者氏名、調剤日、医療機関名・薬局名、処方された抗ウイルス薬名が明記された「調剤明細書」をスマートフォンで鮮明に撮影する。
- PayPayアプリから申請:PayPay内の「PayPayほけん」管理画面を開き、加入中の一覧から「保険金請求」を選択。案内に従って撮影した画像をアップロードし、必要事項を入力して送信。
- 審査と入金:アイアル少額短期保険側で画像審査が実施され、不備がなければ最短当日〜3営業日程度で指定口座またはPayPay残高に給付金が振り込まれる。
保険業界の通例であった「郵送でのやり取りに数週間を要する」というタイムラグが存在しない点は、現代のデジタル保険ならではの圧倒的な強みと言えます。
【プロの結論】入るべき人・慎重になるべき人の判断基準と行動心理の盲点
行動経済学や家族社会学の観点からこの保険を分析すると、興味深い心理構造が見えてきます。人は「数百円という小口の支出」に対して痛覚が麻痺しやすく、費用対効果の厳密な計算を怠りがちです。これを保険論における「安心感の小口化」と呼びます。
しかし、リスク管理の観点で真に必要なのは「起きた時の経済的損失が自力でカバーできない事態」への備えです。インフルエンザの治療費は数千円程度であり、本来であれば個人の貯蓄(生活防衛資金)で十分に吸収可能な金額です。それにもかかわらず、なぜこの保険が選ばれるのか。それは「病気にかかったという理不尽な精神的苦痛を、給付金という即時的な経済的報酬で相殺したい」という心理的バウンダリー(境界線)の防衛行動が働くためです。
以上の力学を踏まえ、編集部では「加入を推奨できる層」と「加入を見送るべき層」を明確に区分します。
加入をおすすめできる人
- 集団生活を送る未就学児〜学童を抱える世帯:保育園や小学校でのクラスター発生率が極めて高く、シーズン中に罹患する確率が統計的に高い環境にある家庭。
- 日給制の労働者や個人事業主:隔離期間中に業務がストップし、直接的な減収へ直結するリスクを抱えている人。
- 手元資金に余裕がなく、突然の数千円の出費を心理的ストレスに感じる人。
慎重に検討・見送るべき人
- 完全在宅勤務(テレワーク)が中心の単身者:外部との接触機会が限定的であり、感染確率が著しく低い環境にいる人。
- 乳幼児医療費助成により医療費が全額無償化されており、療養時の減収リスクもない家庭。
- 「元を取る」ことに固執してしまう人:健康に完走した際に「掛け金を無駄にした」と強いストレスを感じる気質の人は、加入自体が精神衛生上マイナスとなります。
【住友生命 インフルエンザ保険】に関するよくある質問(FAQ)
Q1:市販の抗原検査キットで陽性が出た場合でも、給付金は請求できますか?
A1:請求できません。アイアル少額短期保険の約款上、医師による医療機関での確定診断と、医師の処方箋に基づく抗インフルエンザウイルス薬の交付が必須要件となっています。自己判断による市販キットの結果では受給資格を満たしません。
Q2:給付金は申請してからいつ振り込まれますか?
A2:申請書類(調剤明細書の画像など)に不備がない場合、通常は審査完了後、最短当日〜3営業日以内に振り込まれます。PayPay残高(PayPayマネー)での受け取りを選択した場合は、銀行振込よりもさらにスピーディに入金が反映される傾向があります。
Q3:インフルエンザに2回かかった場合、2回とも給付金を受け取れますか?
A3:受け取れません。ほとんどのプランにおいて、1回の保険期間(1シーズン)につき支払限度回数は「通算1回のみ」と定められています。一度給付金が支払われた時点でその契約の効力は終了するため、再度の罹患に備える場合は再加入等の手続きが必要となります。
まとめ:2026年冬の感染症対策と失敗しない保険選びの指針
住友生命グループ(アイアル少額短期保険)が手掛けるインフルエンザ保険は、スマートフォンひとつで即座に完結する利便性と、罹患時の実費を的確にカバーする実用性を兼ね備えた優れたマイクロインシュアランスです。しかし、その手軽さゆえに「確定診断と抗ウイルス薬処方の必須性」や「掛け捨ての前提」といった制約事項を軽視して加入すると、予期せぬトラブルや後悔につながります。
ご自身の生活環境、家庭内の感染リスク、そして万が一の休業損害の大きさを冷静に見極め、単なる流行に流されることなく、真に必要なリスクヘッジとして賢く活用することが肝要です。 (出典: 住友生命 インフルエンザ保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。