免責的債務引受の落とし穴とは?重畳的との違いや要件を徹底解説
事業承継やM&A、個人の不動産整理や離婚に伴うペアローンの解消など、金融と権利が交錯する現場でいま極めて重要視されているのが「免責的債務引受」である。債務者が負っている返済義務を新たな引受人に完全にバトンタッチし、元の債務者は返済責任から法的に一切解放されるという強力な法的手段だが、一歩手順を誤れば「免れたはずの借金がそのまま残り、人生設計が根底から狂う」という深刻なトラブルに直面しかねない。
特に実務の最前線では、2020年4月施行の改正民法によって明文化された厳格なルールを軽視し、ネット上に転がるテンプレートを流用した安易な合意書を交わした結果、債権者や保証人との間で泥沼の訴訟へ発展するケースが散見される。法的な免責を勝ち取るために何が不可欠なのか、現場のリアルな証言と法律の最新解釈をもとにその全貌を解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:免責的債務引受は旧債務者が債務から完全に離脱する契約であり、債務者が併存する重畳的債務引受とは法的効力と債権者の審査ハードルが根本から異なる。
- 要点2:民法472条が定める要件に基づき、債権者の明示的な承諾が必須となるほか、保証人や抵当権などの担保移転には個別合意を欠くと権利が消滅する致命的リスクがある。
- 要点3:事業承継での経営者保証外しや不動産登記手続き、さらには対価なき引受による「みなし贈与」といった税務上の注意点を事前にクリアしなければならない。
【落とし穴の真相】重畳的債務引受との決定的な違いと法的リスク
債務引受をめぐるトラブルの多くは、用語の似通った2つの契約形態を混同することから始まる。実務において最も頻繁に比較されるのが、免責的債務引受と重畳的債務引受の違いである。両者の境界線を曖昧にしたまま手続きを進めると、債務を逃れたつもりでいた前代表者や元配偶者が、数年後に金融機関から一括返済を迫られるという悪夢を招く。
免責的債務引受では、新引受人が債務を単独で引き継ぎ、旧債務者は返済義務から完全に免責・離脱する。これに対して重畳的(併存的)債務引受は、旧債務者の債務を残したまま、新引受人が「連帯債務者」として追加されるにすぎない。債権者(金融機関など)の立場から見れば、回収の窓口が2つに増える重畳的債務引受には積極的になれる一方、回収相手が1人に減り、しかも信用力の異なる相手に代わる免責的債務引受には極めて慎重な姿勢を崩さない。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 旧債務者の地位 | 免責的:責任100%消滅 重畳的:連帯債務者として100%残存 | 金融機関は原則「重畳的」を好む傾向が強い | 旧債務者が身軽になるには免責的が必須だが交渉難易度は最高峰 |
| 債権者の合意要件 | 民法第470条〜472条に規定 免責的は「債権者の関与」が絶対条件 | 当事者間の合意だけでは対抗不可能 | 書面または電磁的記録による明示の意思表示が不可欠 |
| 審査・実行期間 | 金融機関審査:通常1〜3ヶ月程度 承諾率:新規融資と同等基準 | 新引受人の財務健全性スコアが旧債務者以上を要求 | 借換新規融資と比較検討し、手数料や登記コストを含めた精査が必要 |
| 保証人・担保の扱い | 民法第472条の4 原則として「消滅」する | 引き継ぐには保証人・物上保証人の個別書面合意が必要 | 合意漏れによる担保消滅は現場で最も多発する司法書士・弁護士の事故要因 |
「借金の名義を後継者や元パートナーに変更する」という日常会話の感覚で手続きを進めてしまうと、銀行から差し出された重畳的債務引受の書類に気付かず押印し、自らは借金から抜け出せていなかったという事態に陥る。この違いを理解することが、身を守るための第一歩となる。
【民法472条のリアル】成立要件と債権者の承諾をめぐる攻防
かつて判例の積み重ねによって処理されていた債務引受は、改正民法によって第472条として明文化された。現在、免責的債務引受の成立要件として認められている法的なルートは以下の3パターンに限定されている。
第1は「債権者と引受人となる者」の合意である。旧債務者の関与なしに債務を肩代わりさせる形態だが、旧債務者にとっても債権者にとっても害が少ないため認められている。ただし、債務引受の効力が発生するのは、債権者が旧債務者に対してその旨を「通知」した時点である点に留意したい。
第2は「債務者と引受人となる者」の合意によるものだ。日常で最も想起されやすい形態だが、ここには法的な鉄壁のガードが存在する。債務者同士が勝手に合意しても、免責的債務引受における債権者の承諾がなければ一切の法的効力を発揮しない。債権者が「その引受人で構わない」と確定的に承諾した瞬間にはじめて、遡って効力を生じる仕組みとなっている。
そして実務上、9割以上のケースで採用されているのが第3のルートである「債権者・旧債務者・新引受人の三者間合意」だ。金融機関実務においては、当事者間の勝手な通知や後日の承諾といった不確定要素を完全に排除するため、三者が一堂に会して同一の契約書面に記名押印を行う形式が鉄則とされている。法務・財務の現場で「当事者同士で覚書を交わしたから安心」などという説明がなされた場合、その契約は債権者に対して無力な単なる内部約束に過ぎない。
連帯保証人・担保の運命|「自動的に引き継がれる」という危険な誤解
免責的債務引受における最大の地雷原といえるのが、連帯保証人への影響と担保の移転に関するルールである。民法第472条の4において定められた構造は、法律実務家でも細心の注意を払うポイントとして知られている。
大原則として、主債務が免責的に引き受けられた場合、従たる権利である保証債務や担保権(抵当権など)はすべて消滅する。なぜなら、保証人や物上保証人は「元々の債務者の信用や返済能力」を信じて担保を提供したのであって、勝手に別人にすげ替えられた見知らぬ引受人の借金まで背負わされる筋合いはないからだ。
担保や連帯保証を新しい債務に存続・移転させるためには、以下の極めて厳格なハードルをクリアしなければならない。
保証人の場合、引受人との間で事前に、あるいは引受と同時に「書面または電磁的記録」によって、新債務を保証することへの同意を取り付けなければならない。口頭での了解は一切通用しない。もしこの手続きを怠ったまま免責的債務引受を成立させてしまうと、債権者は従来の保証人を失い、無担保・無保証の危険な貸付へと転落することになる。
また、不動産に設定された抵当権などを移転させる際にも、物上保証人の書面による承諾と、法務局に対する厳格な不動産登記の手続きが連動する。具体的には「免責的債務引受による抵当権変更登記」を速やかに申請しなければならず、登記簿上の権利関係を放置すれば、後順位抵当権者や第三者との間で順位保全を巡る深刻な対立を招くことになる。

【実態検証】事業承継と現場目線で見えた「知られざる失敗劇」
机上の法律論だけでなく、事業再生や親族間承継の泥臭い現場では、この免責的債務引受を巡って人間関係と資産が崩壊する悲劇が後を絶たない。中小企業の事業承継における免責的債務引受をめぐり、事業再生コンサルタントや現場の当事者が語った生々しい証言がある。
地方で製造業を営んでいた元代表取締役A氏(60代)は、長男への事業承継の際、金融機関から「代替わりの承認」を取り付けたと思い込んでいた。後日開示された特番インタビューのメモには、当時の赤裸々な告白が記録されている。
「息子の代に会社名義の借入金と個人保証をすべて引き継がせ、私は代表を退いて悠々自適の隠居に入るはずでした。メインバンクの担当者も『承知しました、書類を整えましょう』と笑顔で応じてくれた。しかし3年後、息子の経営が行き詰まった途端、銀行が私の個人口座を差し押さえにきたのです。そこで初めて、交わした書類が免責的ではなく、私が連帯債務者として残り続ける重畳的債務引受だったことを知らされました。印鑑を押したのは私自身。抗弁の余地はありませんでした」
公の場で見せた表情の翳りや発言のニュアンスからも、経営から身を引いたつもりの先代が、法的知識の欠落によって人生の最終盤で私財をすべて失う残酷さが浮き彫りとなっている。SNSやコミュニティサイト上でも「会社を譲ったのに個人保証が外れていなかった」「代表交代と債務引き継ぎは自動連動しないのか」という悲痛な相談が絶えず投稿されている。
金融庁が推進する「経営者保証改革プログラム」によって、個人保証に依存しない融資慣行の定着が進められているものの、現場の地域金融機関が既存の優良な担保・個人保証を易々と手放すことは稀である。免責的債務引受の書面を交わす際は、1行の文言、1枚の付属書類に至るまで専門家立ち会いのもとで検証しなければならない。
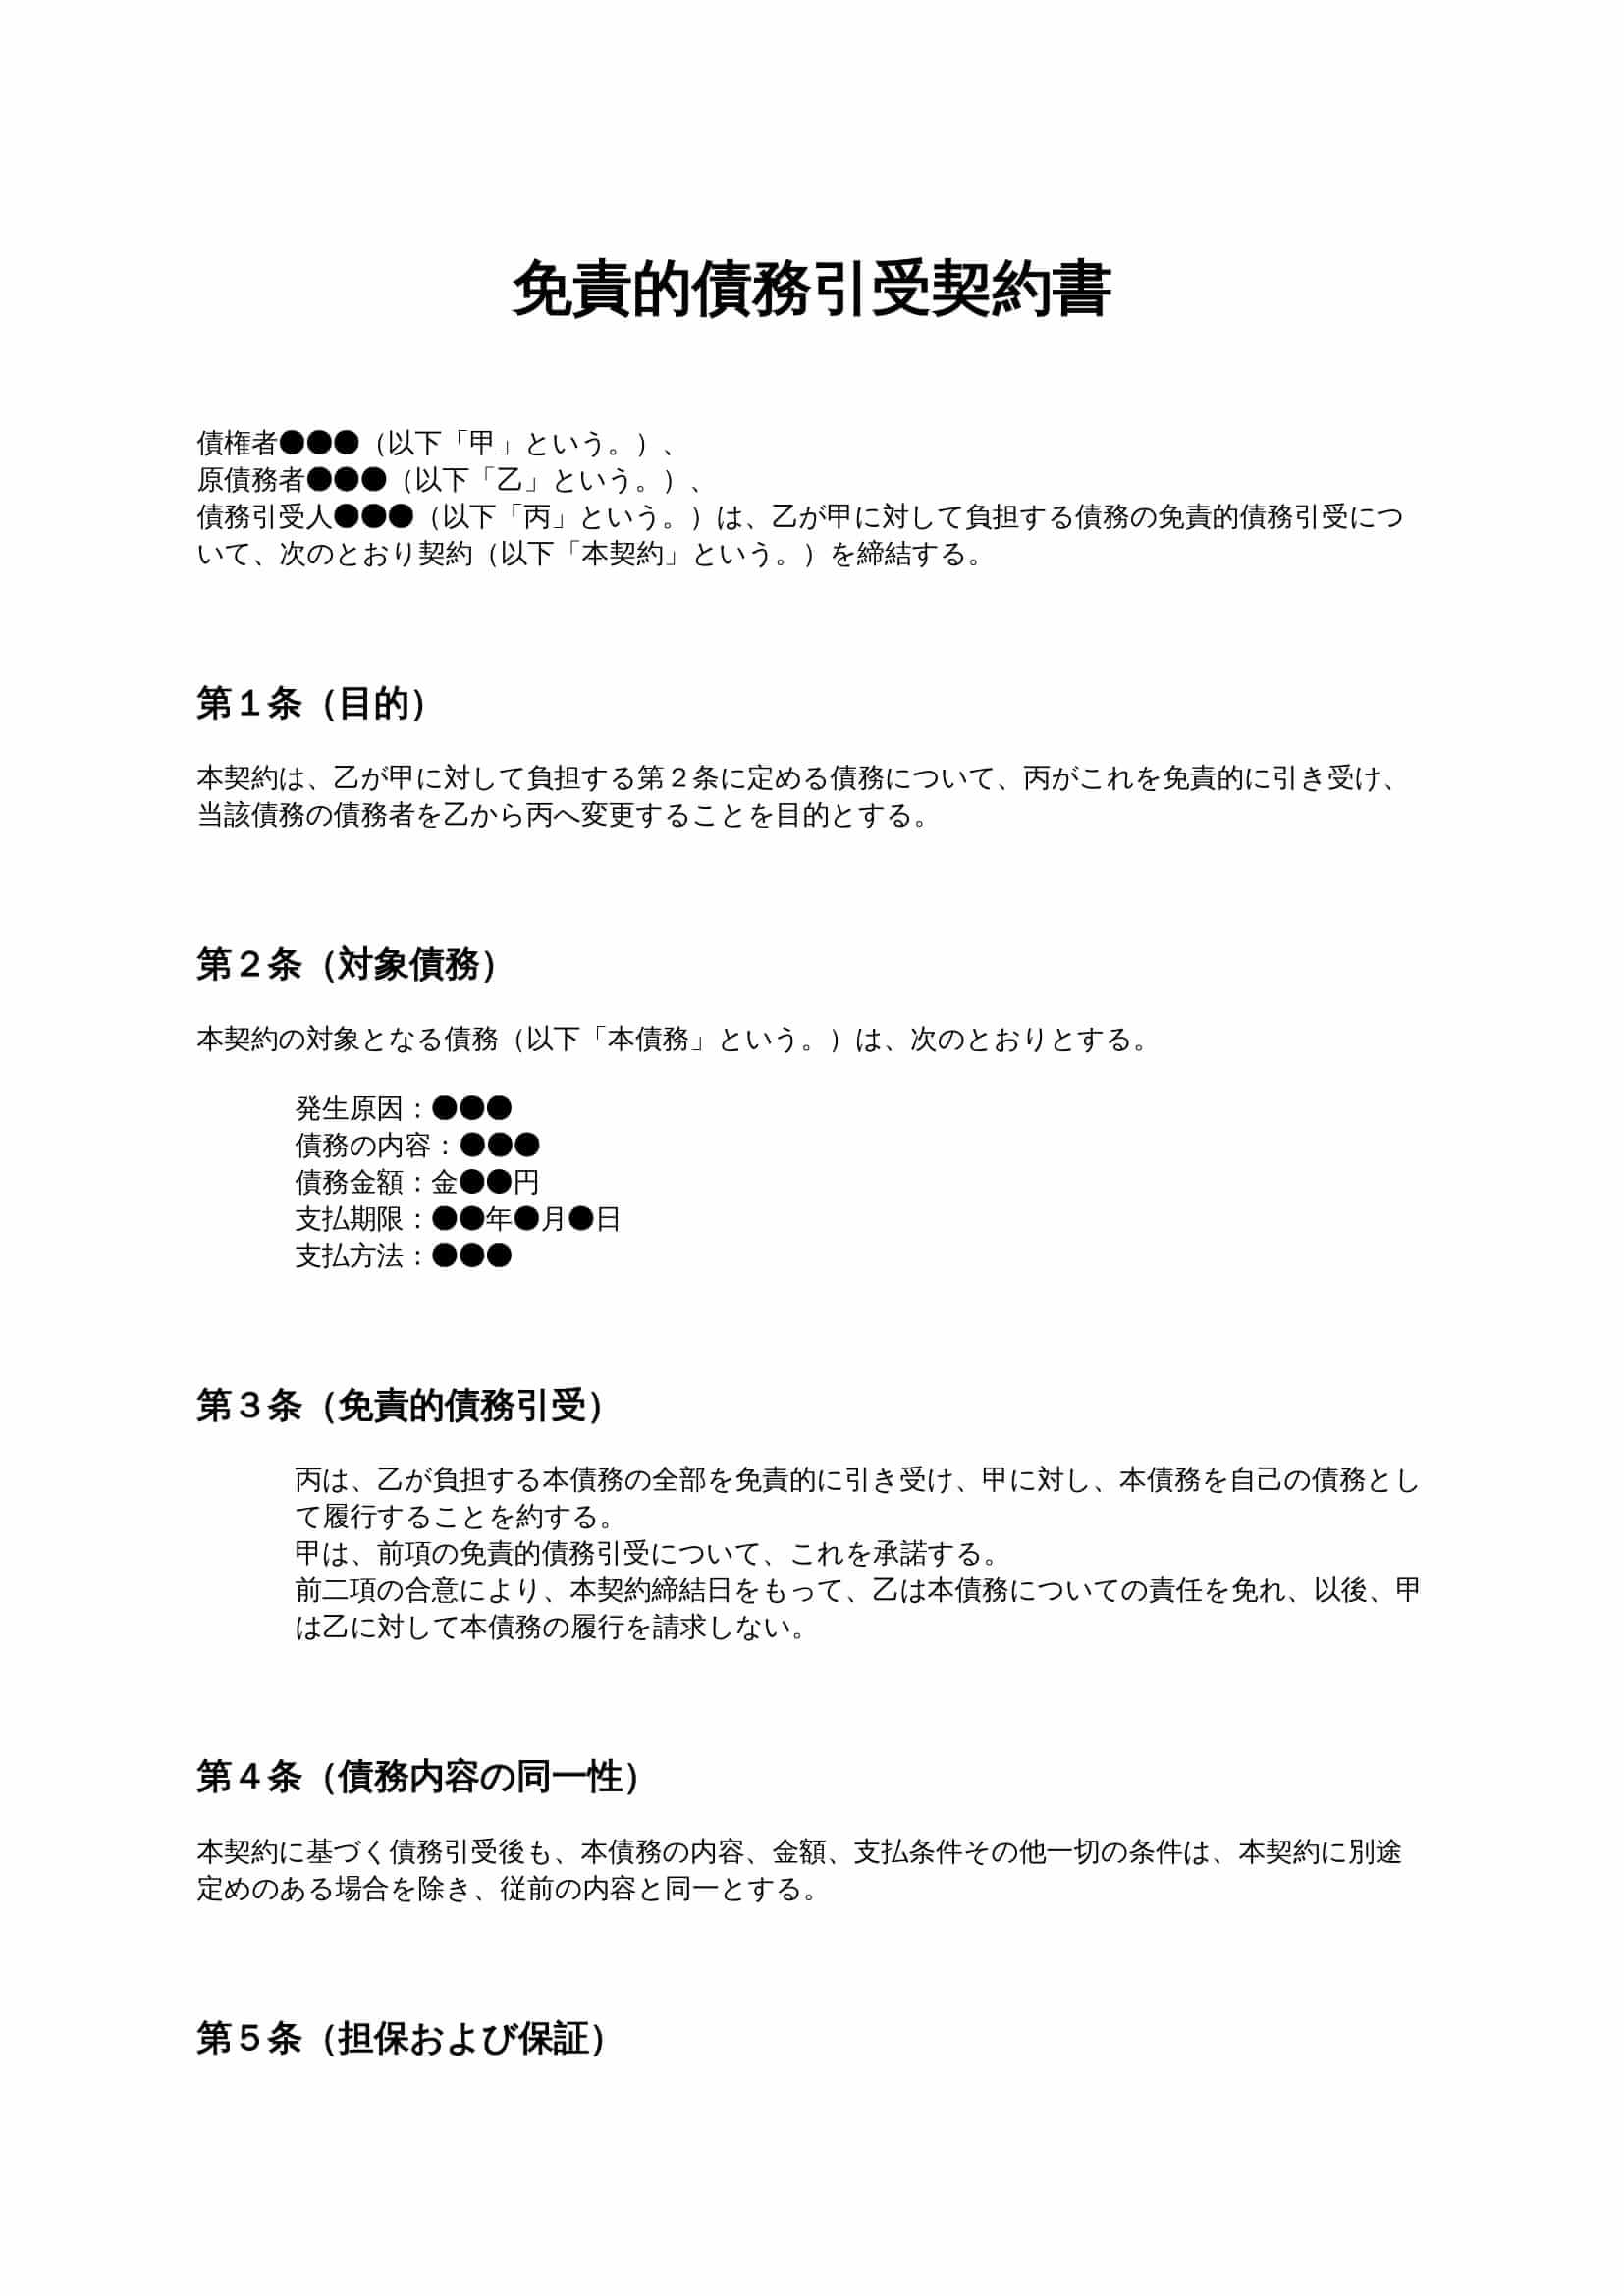
契約書雛形の落とし穴と税務上の注意点|印紙税からみなし贈与まで
ネット検索で見つかる無料の免責的債務引受の契約書雛形をそのまま流用することは、極めてリスクが高い行為である。契約書に不備があれば法的要件を満たさないばかりか、思わぬ税務上の追徴課税という二次災害を引き起こすからだ。
実務で頻繁に抜け落ちるのが印紙税の取り扱いである。債務引受契約書は、単に「債務の主体を変更する合意」にとどまる場合、印紙税法上の非課税文書として扱われるケースが多い。しかし、契約条項の中に「不動産の引き渡し」や「売買代金の残債処理」「債権譲渡の合意」などが混在して記載されている場合、第1号文書や第15号文書に該当すると判定され、印紙税の納付漏れとして過怠税の対象となる恐れがある。
さらに深刻なのが、国税庁の厳しい目が光る税務上の注意点、とりわけ「みなし贈与」のリスクだ。例えば、親が抱えている5,000万円の不動産ローンを、子が免責的に引き受けたと仮定する。このとき、子が債務だけを一方的に肩代わりし、親から子へ相応の資産(不動産そのものの持分など)が正当に移転していない場合、税務当局は「親が子から債務相当額の利益を無償で受け取った」と判断する。結果として、旧債務者である親に対して巨額の贈与税が課されるリスクが生じる。
また、法人が絡む場合も同様だ。役員の個人債務を会社が免責的に引き受けた場合、役員に対する「役員賞与」と認定され、所得税の源泉徴収漏れや法人税法上の損金不算入という二重のペナルティを受けるケースがある。契約書を作成する際は、法務的な有効性だけでなく、資産と負債のバランスシートが税務上適正に連動しているかを税理士とともに検証するプロセスが欠かせない。

一般に知られていない盲点とネットの誤解を完全是正
Web上には「債務引受」に関する誤った認識が氾濫している。後悔しない判断を下すために、現場の法規に照らしたファクトチェックを行う。
第一の誤解は、「住宅ローンの名義変更は免責的債務引受で行えば簡単だ」という言説だ。離婚に伴い、夫名義のローンを妻が引き受けて自宅に住み続けるケースなどでよく耳にする。だが、住宅金融支援機構や都市銀行が個人の免責的債務引受を承諾するハードルは極めて高い。新引受人に単独での十分な返済原資(年収や勤続年数)がなければ、銀行は絶対に承諾を出さない。現実的には、免責的債務引受ではなく「他行での新規借換ローンの一本化」によって旧債務を完済・精算するルートが選ばれるのが実情だ。
第二の誤解は、「口頭でも銀行員が良いと言ったから大丈夫」という油断である。金融取引において、書面によらない口約束は100%効力を持たない。担当者が口頭で「進めておきます」と発言していても、本部の与信審査部で否決されればすべては白紙に戻る。正式な三者間協定書に調印が完了するまでは、一切の法的効力は発生していないと認識すべきである。
【プロの結論】免責的債務引受を適用すべき人・絶対に避けるべき人の判断基準
法的リスク、実務コスト、税務リスクを総合的に勘案した上で、免責的債務引受という選択肢をどう評価すべきか。家族社会学や心理的バウンダリー(境界線)の観点も含め、プロが提示する明確な判断基準は以下の通りである。
【免責的債務引受を選択すべき条件】
- 資産と債務が完全に一体として承継される場合:事業承継において、会社の株式や事業用資産の譲渡とセットで金融機関からの融資債務を後継者へ一本化できる環境が整っていること。
- 新引受人の信用力が旧債務者を上回っている場合:金融機関が「債務者が1人になっても回収リスクが上がらない」と判断できる客観的な財務基盤が存在すること。
- 家族・親族間であっても契約と登記を徹底できる場合:「家族だから甘えが許される」という共依存的な心理を完全に排除し、司法書士や税理士を介して対価の清算と契約書の調印を厳格に執行できる覚悟があること。
【絶対に避けるべき・慎重になるべき条件】
- 債権者の事前内諾を得ていない段階での当事者間合意:金融機関の頭越しに合意書だけを作り、後から承諾を迫ろうとする行為。契約関係が破綻し、一括返済条項に抵触する恐れがある。
- 連帯保証人や物上保証人への事前説明を怠っている場合:保証人の同意を得ずに進めれば、銀行側から引受自体を拒絶されるか、後日保証人との間で深刻な人間関係の断絶と損害賠償問題を引き起こす。
- 情や罪悪感から債務だけを肩代わりしようとする場合:離婚問題や親族の借金問題で「自分が泥をかぶれば丸く収まる」という安易な自己犠牲は、みなし贈与課税と返済不能という二重の破滅を生むだけであり、債務整理など別の法的手段を選択すべきである。
【免責的債務引受】に関するよくある質問(FAQ)
Q1:免責的債務引受を締結する際、契約書に収入印紙を貼る必要はありますか?
A1:原則として、単に債務のみを引き受ける契約書は印紙税法上の非課税文書となります。しかし、契約書内に「不動産の所有権移転」や「目的物の譲渡代金の充当」「債権の譲受」といった内容が併記されている場合、第1号文書や第15号文書に該当し、記載金額に応じた印紙税の貼付が必要になります。判断に迷う場合は所轄税務署や税理士への事前確認が不可欠です。
Q2:連帯保証人に知らせず免責的債務引受を行ったらどうなりますか?
A2:民法第472条の4の規定により、連帯保証人の事前の書面合意がなければ、保証債務は法律上当然に消滅します。債権者にとっては保証人を失う重大な損失となるため、実際の金融機関実務では保証人の実印押印と印鑑証明書の提出がない限り、免責的債務引受に応じることはまずありません。
Q3:個人間で「借金を代わりに返す」と合意書を作れば免責的債務引受になりますか?
A3:当事者間の合意だけでは免責的債務引受は成立しません。民法上、債権者の承諾があって初めて効力を生じます。債権者の承諾がない合意は、単に「引受人が債務者の代わりに金を払う約束をした」という内部関係の取り決めに過ぎず、債権者からの請求に対して旧債務者は返済を拒絶できません。
まとめ:今後の動向と失敗しないための判断基準
免責的債務引受は、旧債務者が背負ってきた重荷を法的に完全に消滅させ、新たな担い手にバトンを渡すための極めて強力な制度である。しかしその切れ味の鋭さゆえに、民法472条の規定を厳密に遵守した債権者の承諾、保証人・担保の適切な処理、そして税務・登記手続きとの整合性が1点でも欠ければ、その刃は自らに跳ね返ってくる。
経営者保証改革や事業承継の円滑化が進む現在のビジネス環境下でも、金融機関が債務者の交代を無条件に認めることはない。安易なテンプレートや当事者間だけの約束に頼る愚を避け、関係者全員の権利関係を透明にした上で、綿密な準備のもとに手続きを完遂することが求められる。 (出典: 免責 的 債務 引受(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。